
0120-227-272
【10:00~22:00土日祝日を除く】
お問い合わせ
0120-227-272
0120-227-272
【10:00~22:00土日祝日を除く】
0120-227-272



ABLは保有資産を担保に「お金を借りる」方法、売掛債権買取サービスは「売掛金」という将来の入金を前倒しで受け取る方法です。借入ではないため返済の負担がなく、自社の決算内容よりも売掛先の信用力が重視される点が大きな違いです。
特に見落とされがちなのが、取引先との関係です。
2社間取引の売掛債権買取サービスであれば、売掛先に通知や承諾を求めることなく利用できます。
「資金繰りに困っていると取引先に思われたくない」という経営者にとって、これまでどおりの取引関係を保ったまま資金化できるのは大きな安心材料です。
売掛債権買取サービスは、「今すぐ」資金が必要な企業に向いています。
——こうした局面では、資金化までのスピードが何よりも重要です。
担保にできる資産が少ない企業や、赤字決算・創業間もないなどの理由で融資が受けにくい企業でも、売掛先の信用力をもとに相談できる可能性があります。
また、負債を増やさずに資金を確保できるため、決算書の見栄えを保ちたい企業や、将来の銀行融資に備えて財務体質を整えておきたい企業にも適しています。
一方、ABLは、時間的な余裕があり、在庫や設備を活用して中長期の資金を確保したい企業に向いています。
保有資産が多く、定期的な報告などの管理体制を整えられる企業であれば、有力な選択肢となるでしょう。
どちらか一方に決める必要はありません。急ぎの資金需要は売掛債権買取サービスで対応し、中長期の資金計画はABLや融資で整えるといった使い分けも考えられます。
ABLの担保となっている売掛債権を、同時に売掛債権買取サービス会社へ譲渡することには注意が必要です。ABLの担保対象になっている売掛金を売掛債権買取サービスで売却しようとすると、契約違反や二重譲渡のトラブルに発展するおそれがあります。
ABLを利用中の企業が売掛債権買取サービスを検討する際は、どの売掛債権が担保に含まれているかを事前に確認し、対象となる債権を明確に分けておくことが欠かせません。判断に迷う場合は、金融機関と売掛債権買取サービス会社の双方に早めに相談しましょう。
REARTH TOKYO(リアース東京)は、売掛債権買取サービスを主軸に、中小企業の資金繰りをスピーディーにサポートしています。
最短1日で1億円までの資金化に対応しており、担保や保証人は原則不要です。
2社間取引での対応が可能なため、取引先に知られることなく、これまでどおりの関係を保ったまま資金を確保できます。
オンライン完結型で、請求書や通帳など必要書類をスマートフォンで撮影して送るだけで手続きが進められます。
目の前の資金繰りを解決するだけでなく、お客様の経営が中長期的に安定することもREARTH TOKYOは大切にしています。
ABLと売掛債権買取サービスは、どちらも会社が持っている資産を活かしてお金を用意する方法です。
ただ、仕組みや手続きには違いがあり、「うちの会社にはどちらが合うのか」をご自身だけで判断するのは簡単ではありません。
実際に、資金調達の方法は融資や補助金なども含めると数多くあり、専門的な言葉も多いため、「何から考えればいいのかわからない」という経営者の方は少なくありません。
それは決して特別なことではありません。
大切なのは、資金繰りに不安を感じたときに、ひとりで抱え込まないことです。
「支払いが間に合うか心配」「銀行に断られてしまった」「そもそも自社で使える方法があるのか知りたい」——そんな段階でも構いません。
資金調達でわからないことやお困りのことがあれば、まずはREARTH TOKYO(リアース東京)へお気軽にご相談ください。
お客様の状況を丁寧にお伺いした上で、売掛債権買取サービスを中心に、お客様に合った資金調達の方法をご提案致します。
本記事は2026年9月時点の情報に基づいています。
建設業では、工事の完成引渡し時や、工事の進捗(出来高)に応じて代金が支払われる「出来高払い」という慣行が広く定着しています。長期間にわたる工事では当然の仕組みに思えますが、この支払い方式こそが、建設業の資金繰りを構造的に圧迫する要因のひとつになっています。材料費・労務費・重機のリース料などのコストは工事の進行に伴って日々発生する一方、それに見合う入金は数週間から数か月先になることも珍しくありません。
さらに建設業は、資材価格の高止まりや職人不足による人件費の上昇に加え、2024年4月からの時間外労働の上限規制、2026年1月施行の下請法改正など、経営環境が大きく変化している業種でもあります。本コラムでは、出来高払いと多重下請け構造が資金繰りに与える影響と、その対処法を整理します。
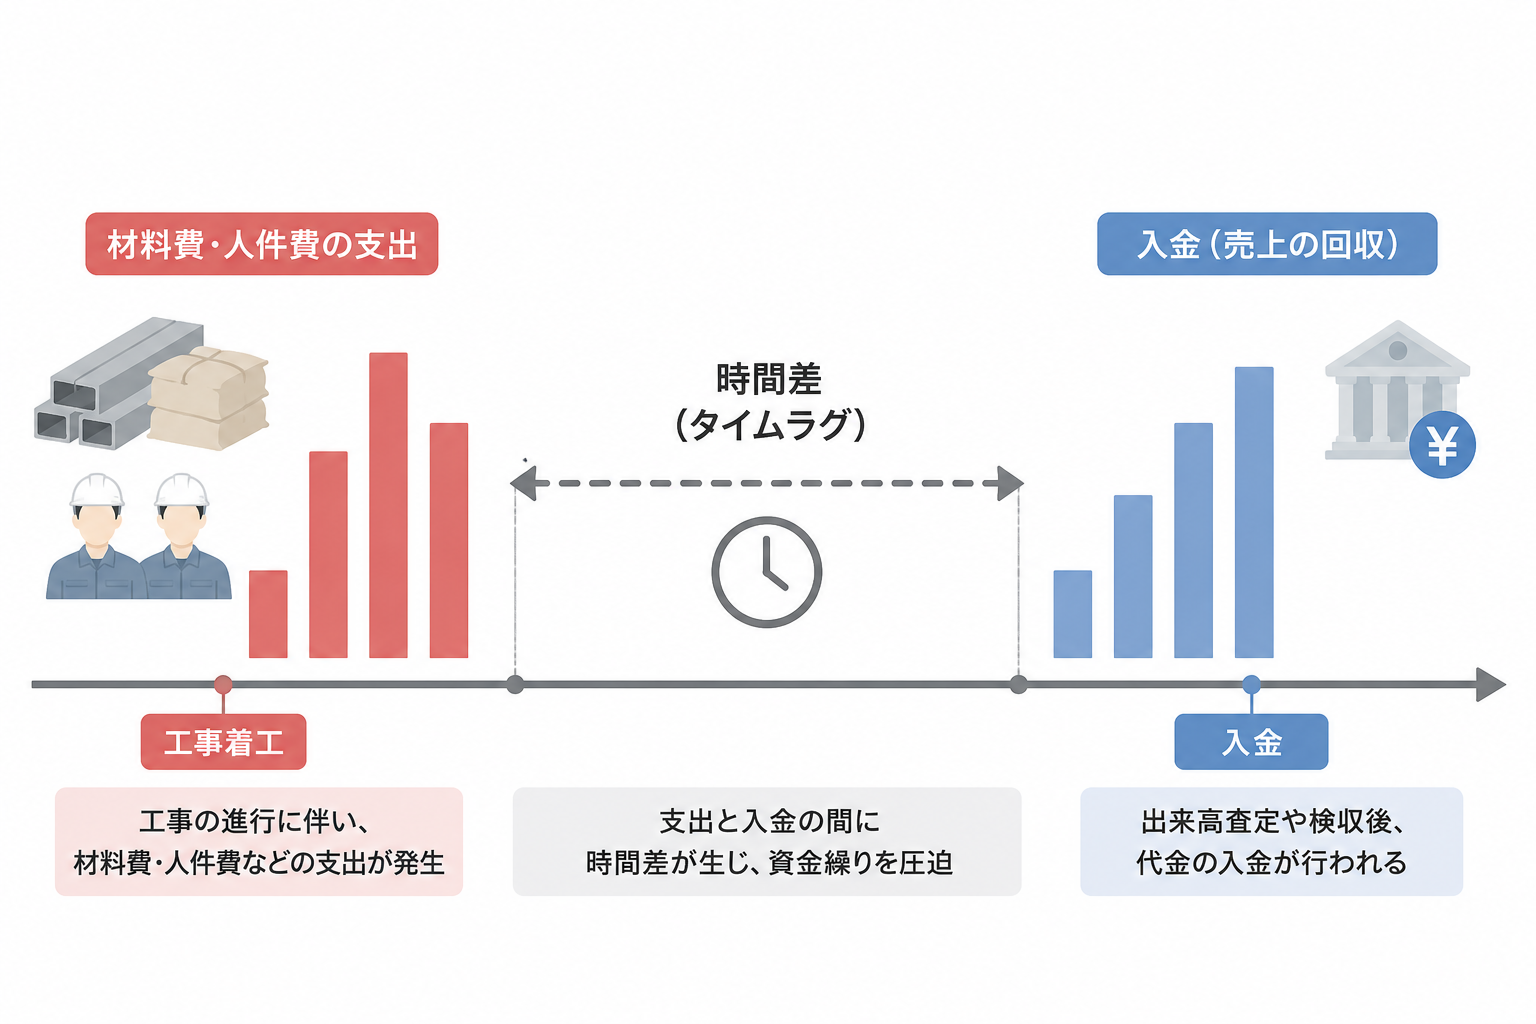
出来高払いとは、工事全体の完成を待たず、施工の進捗度合いに応じて代金の一部を受け取る支払い方式です。着手金・中間金・完成金に分けて支払われるケースや、月次の出来高査定に基づいて分割払いされるケースなどがあります。工事の長期化に対応した合理的な仕組みである一方、発注者側の出来高査定に時間を要したり、査定額が実際に投入した材料費・労務費と一致しなかったりすると、その分だけ資金繰りに影響が出ます。
また、工事代金の一部を完成後まで留保する「保留金」の慣行も、資金繰りを圧迫する要因のひとつです。保留金は施工不良や引渡し後のトラブルに備えた発注者側のリスクヘッジとして機能しますが、受注者側からすると、実際に投入した費用の一部を長期間回収できない状態が続くことになります。
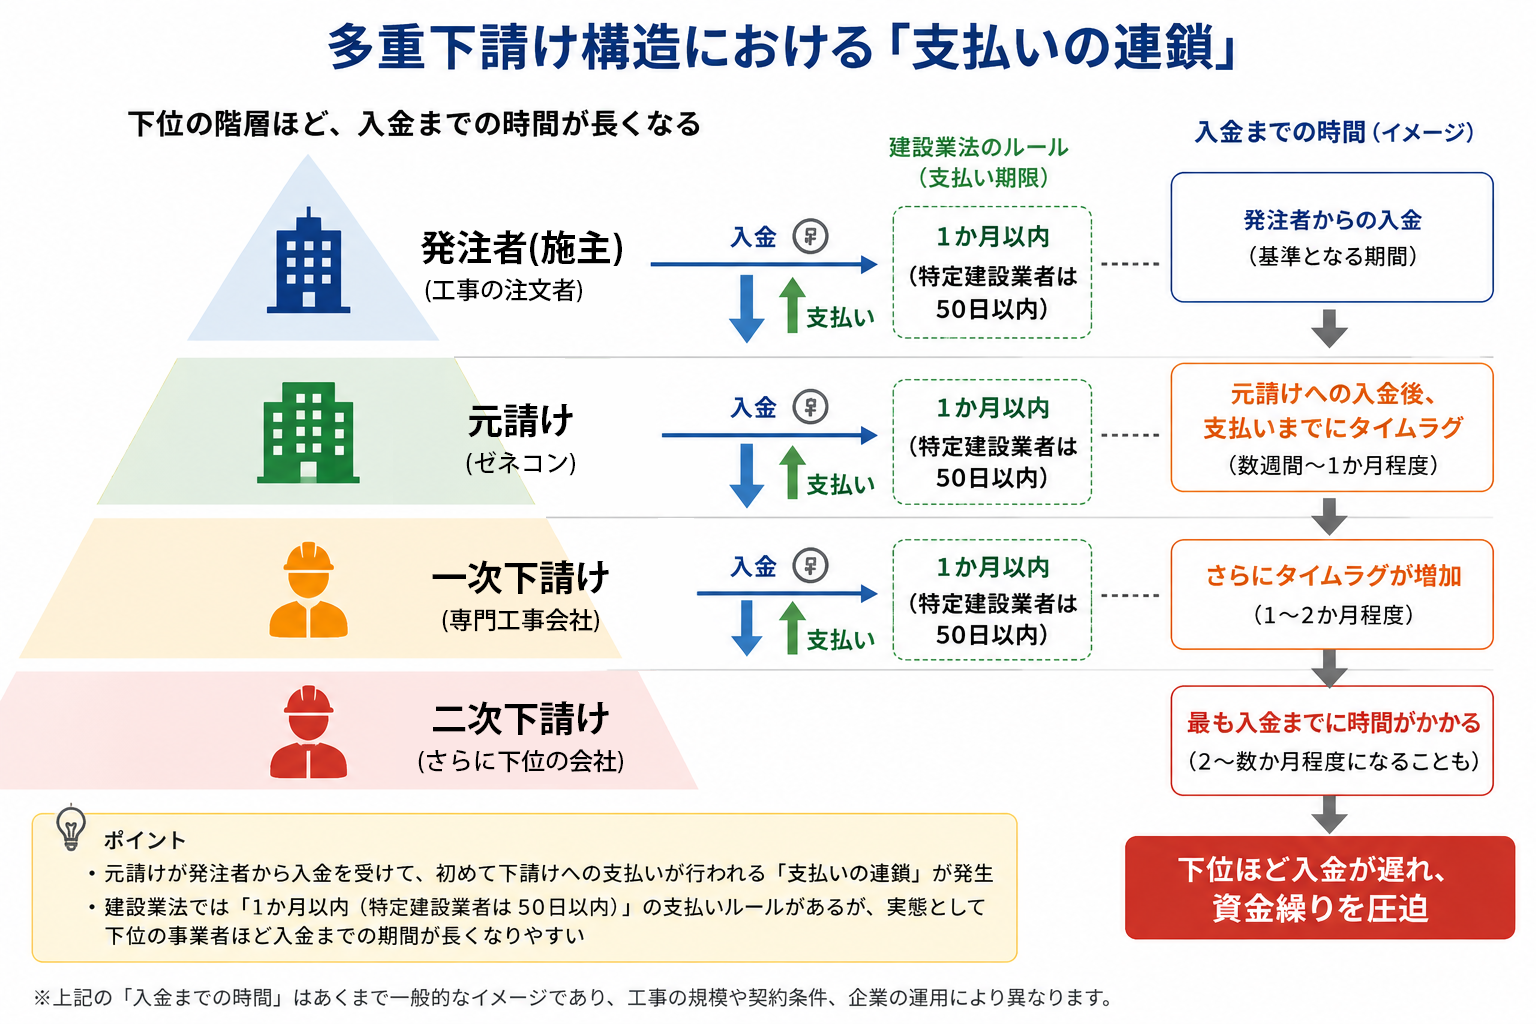
建設業では、発注者(施主)→元請け→一次下請け→二次下請けという多層的な下請け構造が一般的です。この構造の中では、元請けが発注者から入金を受けて初めて下請けへの支払いが行われる「支払いの連鎖」が生じやすく、下位の事業者ほど入金までの期間が長くなりがちです。
こうした課題に対応するため、建設業法では下請代金の支払いルールが定められています。国土交通省の解説によれば、元請負人は注文者から支払いを受けたら1か月以内に、かつ、できる限り短い期間で下請代金を支払わなければなりません。さらに、一定規模以上の「特定建設業者」については、注文者からの入金の有無にかかわらず、下請負人からの引渡しの申出日から50日以内に支払う義務が建設業法第24条の6で定められています。
もっとも、こうしたルールがあっても、資材費や労務費を先行して立て替える構造そのものが変わるわけではありません。加えて、2026年1月には下請法が改正され、「中小受託取引適正化法(取適法)」として施行されました。工事請負契約自体は引き続き建設業法が適用されますが、資材運送の委託など「工事以外の委託業務」については取適法の対象が拡大され、手形・電子記録債権による決済期間を60日以内とすることが義務付けられるなど、支払いサイトの適正化に向けた動きが強まっています。建設業に関わる取引全体で、支払いの早期化・適正化が求められる局面に入っているといえるでしょう。
こうした構造的な負担は、倒産動向にも表れています。帝国データバンクの調査によると、2024年に発生した建設業の倒産は1,890件にのぼり、過去10年で最多となりました。従業員数10人未満の小規模事業者が9割以上を占めており、木材をはじめとした建築資材価格の高止まりに加え、職人不足に伴う人件費の高騰が、中小建設業者の経営を圧迫していると分析されています。また、2024年度の「人手不足倒産」は建設業が111件と全業種中最多であったことも報告されています。
受注が好調で手持ち工事が多い状態であっても、現金の裏付けが伴わなければ「黒字倒産」に陥るリスクがあります。資金繰りが厳しくなると、資材の先行仕入れや職人への労務費支払いが滞り、工期の遅延や信用低下を招く悪循環にもつながりかねません。建設業も2024年4月から時間外労働の上限規制が適用されており、人件費の上昇圧力が今後も資金繰りに影響を与え続けると見込まれます。
まず基本となるのは、出来高査定の早期化を発注者に依頼する、契約時に中間金の割合を増やす交渉をするなど、支払い条件そのものを見直す取り組みです。建設業法上のルール(1か月以内、特定建設業者は50日以内)を踏まえ、契約書上の支払いサイトが適正かどうかを確認することも重要です。
金融機関からの融資も選択肢の一つですが、審査には一定の期間を要し、赤字決算や担保不足の場合には希望額を調達できないこともあります。そこで検討したいのが、売掛債権買取サービスです。工事の進捗に応じて発生した請負代金債権については、条件によって、入金前に資金化できる場合があります。
売掛債権買取サービスは融資と異なり、審査の重点が自社の信用力ではなく債権の支払企業(発注者・元請け)の信用力に置かれるため、赤字決算や税金の未納があっても利用しやすいという特徴があります。保留金部分を含めた債権についても、条件次第で資金化の対象となるケースがあります。
出来高払いという商慣行そのものは、工事の性質上、簡単には変わりません。一方で、2026年施行の取適法など、支払いの適正化に向けた制度面の動きは着実に進んでいます。
とはいえ、制度の整備を待つだけでは、目の前の資金繰りは改善しません。発注者との支払い条件交渉、社内での資金繰り管理の徹底に加え、売掛債権買取サービスのような資金調達の選択肢をあらかじめ複数持っておくことが、資材高騰や人手不足が続く建設業界を乗り切るための土台になります。「まだ大丈夫」と感じている段階だからこそ、資金繰りへの備えが重要です。少しでも不安を感じたら、REARTH TOKYO(リアース東京)へ早めにご相談ください。
本記事は2026年8月時点の情報に基づいています。
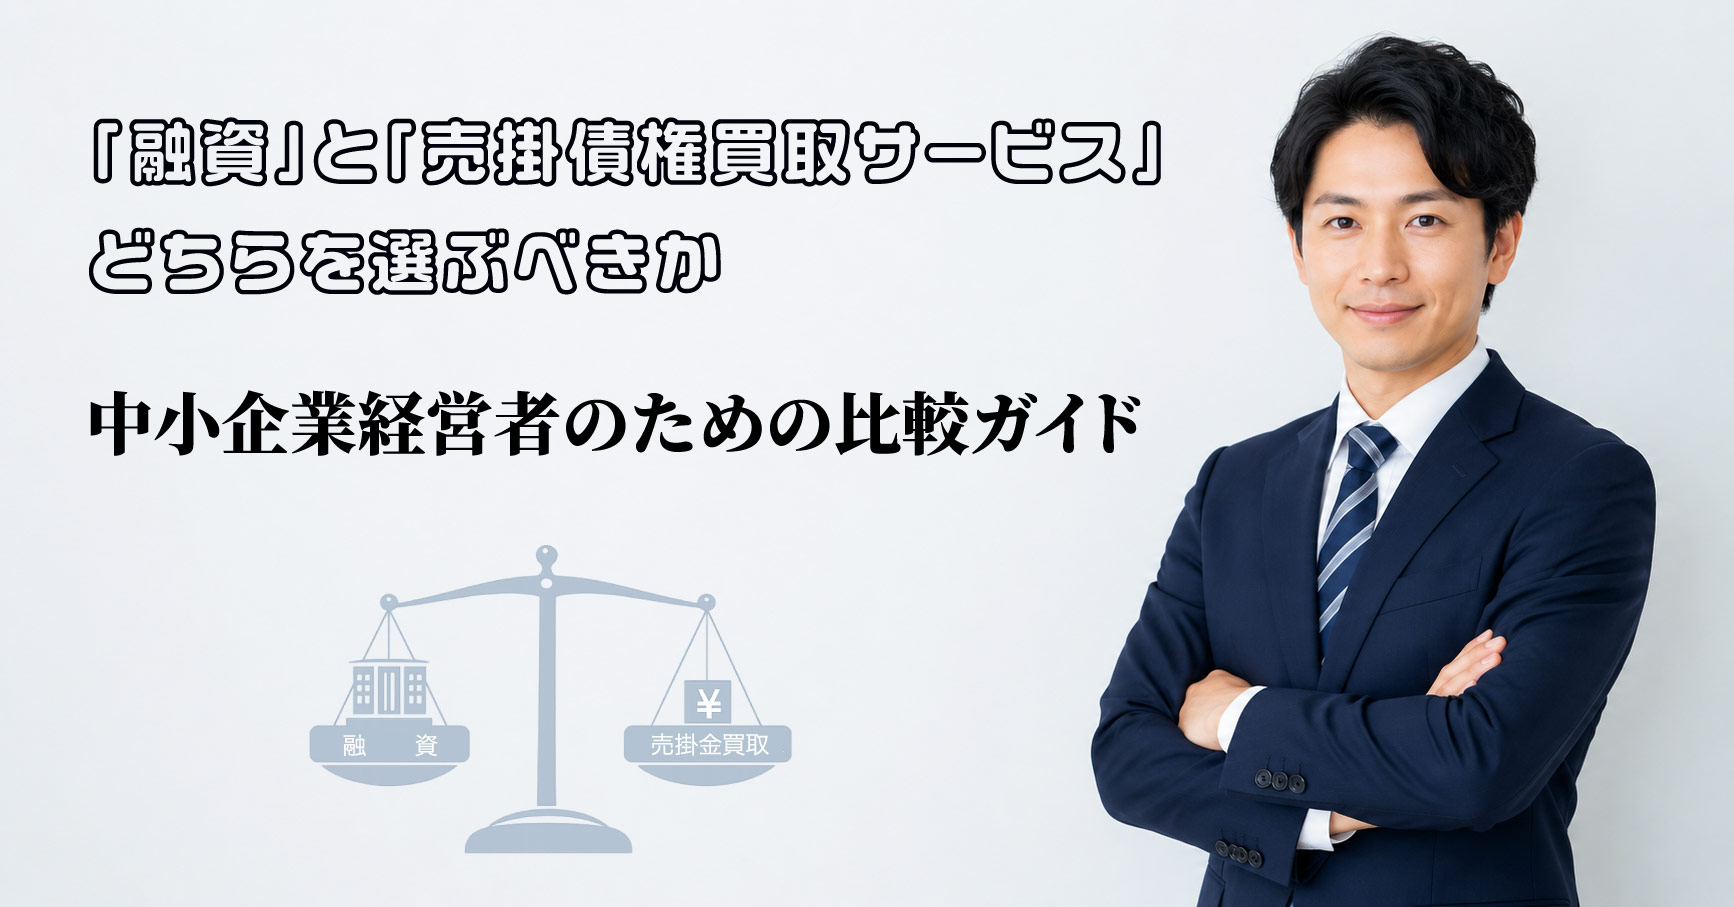
「資金が足りない」と感じた時、多くの経営者がまず思い浮かべるのが銀行融資です。
しかし、融資が唯一の選択肢ではありません。
近年、売掛金を活用した「売掛債権買取サービス」が中小企業の間で広く利用されるようになっています。
この2つは、どちらも「手元資金を増やす」という目的は同じですが、仕組みも特徴もまったく異なります。
どちらが自社に合っているのかを正しく判断するために、それぞれの特徴を整理してみましょう。
金融機関からお金を借り、利息をつけて返済する仕組みです。
調達した資金は自由に使えますが、返済義務が発生します。
審査では企業の信用力・財務状況・担保・保証人などが判断基準となります。
取引先への請求済みの売掛金を、買取会社に譲渡することで即座に現金化する仕組みです。
借入ではなく「すでに持っている資産を前倒しで現金化する」行為であるため、返済義務は発生しません。
審査では企業の信用力よりも「売掛先の支払い能力」が重視されます。
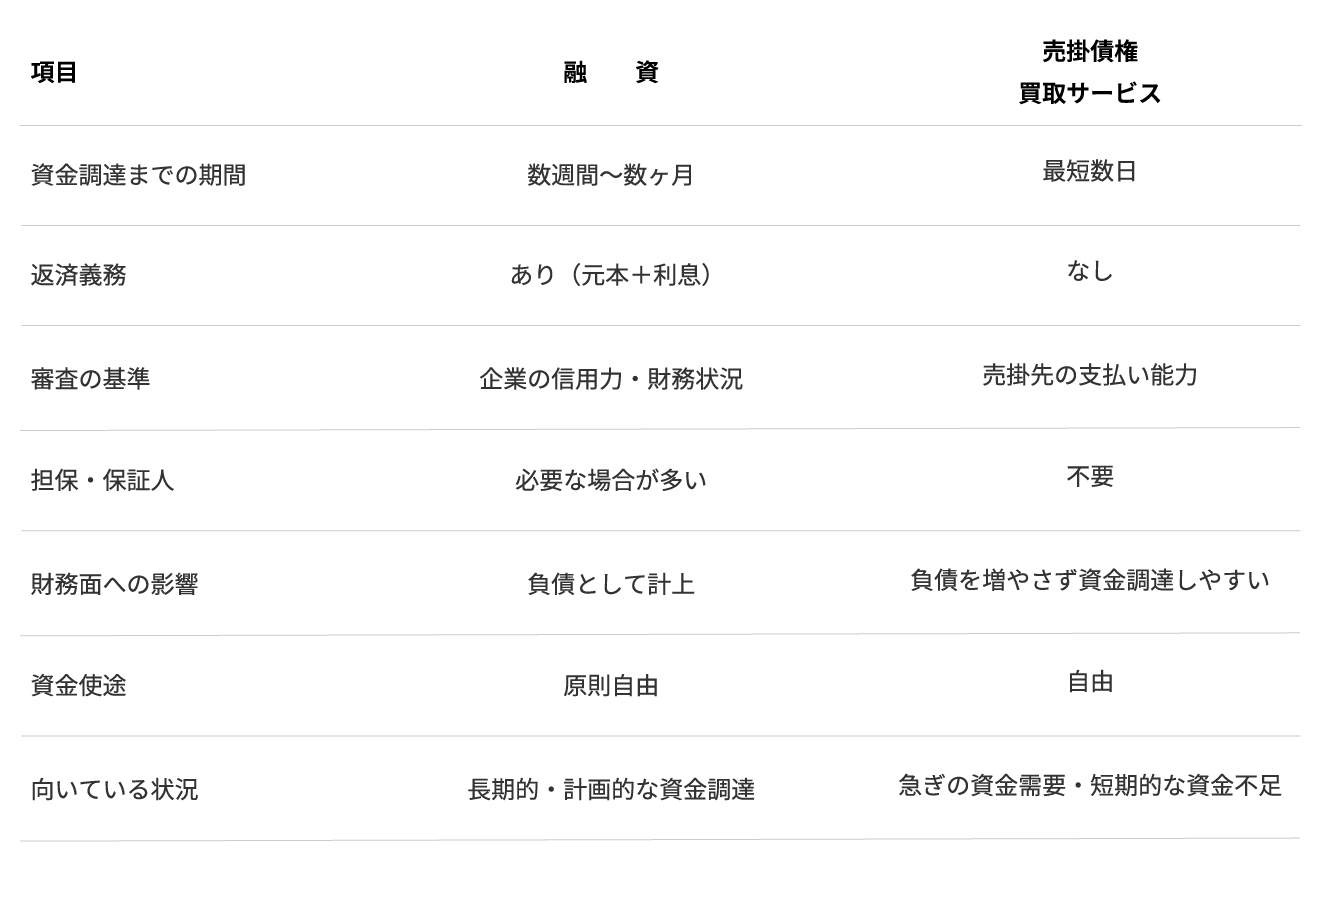
新店舗の開設や大型設備の購入など、金額が大きく返済計画が立てやすい場合は、低金利で長期間借りられる融資が有利です。
決算が黒字で、実績が十分にある企業であれば、審査が通りやすく低コストで資金調達できます。
審査期間が数週間〜数ヶ月かかることが多いため、急ぎではない資金調達に向いています。
一方、売掛債権買取サービスは以下のような状況に力を発揮します。
支払い期日が迫っている、良い物件や仕入れのチャンスがある、など
「今すぐ動きたい」局面では、最短数日で現金化できる売掛債権買取サービスが有効です。
創業間もない、直近の決算が厳しい、担保を用意できないといった場合でも、売掛先がしっかりした法人であれば活用できます。
借入金を増やさずに資金を調達できるため、将来の融資審査に影響を与えません。
手元資金を厚くしながら、バランスシートを健全に保つことができます。
月末締め翌々月末払いなど、入金まで時間がかかる取引が多い業種では、売掛金を即座に現金化することでキャッシュフローを安定させることができます。
売掛債権買取サービスは、売掛金を買い取ってもらい現金化する仕組みであり、一般的な融資のように「借入」ではありません。
返済義務が発生しない点が大きな違いです。
近年では、急な仕入れ対応・新規出店・広告投資など、“成長のための資金調達”として活用する企業も増えています。
融資には時間がかかる場合もあり、タイミング重視の経営判断では、スピードを優先して売掛債権買取サービスを活用するケースもあります。
国も売掛債権の活用を推進しています。
経済産業省・中小企業庁では、中小企業が不動産担保や保証人に過度な依存をせず資金調達できるよう、「売掛債権の利用促進」を進めています。
中小企業庁では、売掛債権を活用した資金調達に関する案内の中で、
「売掛債権の利用促進は国の施策です」と明言しています。
また、2020年4月の民法改正(債権法改正)では、これまで契約上の「譲渡制限特約」により譲渡が制限されていた売掛債権についても、一定条件のもと譲渡が可能となり、中小企業が売掛金を活用して資金調達しやすい環境整備が進められています。
このように、売掛債権を活用した資金調達は、現在では広く認知されている手法の一つとなっています。
「売上はあるのに、現金が足りない」という課題を抱える企業様に活用されています。
融資と売掛債権買取サービスは、どちらか一方を選ぶものではありません。
状況に応じて使い分けたり、組み合わせたりすることが、賢い資金管理につながります。
たとえば、長期的な設備投資は融資で賄いながら、月々の運転資金の不足は売掛債権買取サービスで補う——こうした組み合わせにより、返済負担を抑えながら資金の流れを安定させることができます。
大切なのは「融資しか選択肢がない」という思い込みを手放すことです。
手元にある売掛金も、経営を支える立派な資産です。
REARTH TOKYO(リアース東京)では、売掛債権買取サービスを主軸に、中小企業の資金繰りをスピーディーにサポートしています。
スピードと信頼を重視し、最短1日で1億円までの資金化も可能です。
「支払い期日が迫っている」「良い物件を今すぐ押さえたい」「融資の審査を待っている時間がない」
そんな即時性が求められる局面で、まず力になれるのが売掛債権買取サービスです。
ただ、REARTH TOKYOが大切にしているのは、目の前の資金繰りを解決するだけではありません。
お客様の経営が中長期的に安定することを、私たちは常に念頭に置いています。
そのため、売掛債権買取サービスで当座の資金需要を解決しながら、並行して金融機関への融資申請を進めるというご支援も行っています。
急場を売掛債権買取サービスで乗り切りつつ、融資による安定した資金基盤を構築していく。
この二段階のアプローチは、多くの中小企業経営者にとって、経営の安定と成長を両立させる現実的な戦略です。
「今すぐ資金が必要だが、将来的には融資も視野に入れたい」というお客様も、まずはお気軽にご相談ください。
お客様の状況を丁寧にお聞きした上で、最適なご提案をいたします。
契約形態や手数料、必要書類、入金スピードなどは事業者によって異なります。
利用前には契約内容を十分に確認し、自社の資金計画に合ったサービスを選ぶことが大切です。
融資と売掛債権買取サービスは、対立するものではなく、組み合わせることで経営をより強固にできる補完関係にあります。
「資金調達=融資しかない」という思い込みを手放すことが、経営の選択肢を広げる第一歩です。
「銀行へ相談するほどではないかもしれない」
「まずは話だけ聞いてみたい」
そのような段階でも問題ありません。
売掛金という手元の資産を活かしながら、次のステージへ進むための戦略をREARTH TOKYO(リアース東京)と一緒に考えていきましょう。
「売上はしっかりある。なのに、なぜかお金が足りない」——そんな経験をお持ちの経営者は少なくないはずです。
事業を継続していれば、商品の販売やサービスの提供によって売掛金が積み上がっていきます。
しかし、その売掛金が実際に入金されるまでの間にも、人件費、仕入れ、家賃、設備投資、広告費、外注費、税金・保険料などといった支払いは容赦なく発生します。
この「入金と出金のタイムラグ」こそが、多くの中小企業・個人事業主が直面するキャッシュフロー悪化の根本原因です。
売上が好調なのに資金繰りに追われる——この矛盾を解消するための考え方と、具体的な手段についてご説明します。
貸借対照表の上では、売掛金は立派な「資産」です。
しかし、入金日まで動かせない資産は、現実の経営においてはただの「待ち状態」に過ぎません。
製造業や運送業など、また大手企業の下請け・外注取引では月末締め翌々月末払いという支払いサイトは珍しくありません。
その場合、月初にサービスを提供した場合、実際に入金されるまで最大約90日かかることになります。
その間にも固定費や運転資金は発生し続け、新たな仕事を受注すれば先行コストも膨らみます。
売上が増えれば増えるほどキャッシュが不足するという、成長期の企業が陥りやすい「資金繰りのジレンマ」はここから生まれます。
キャッシュフロー改善の本質は、この「資産の滞留」を解消し、資金を事業の中で絶えず循環させることにあります。
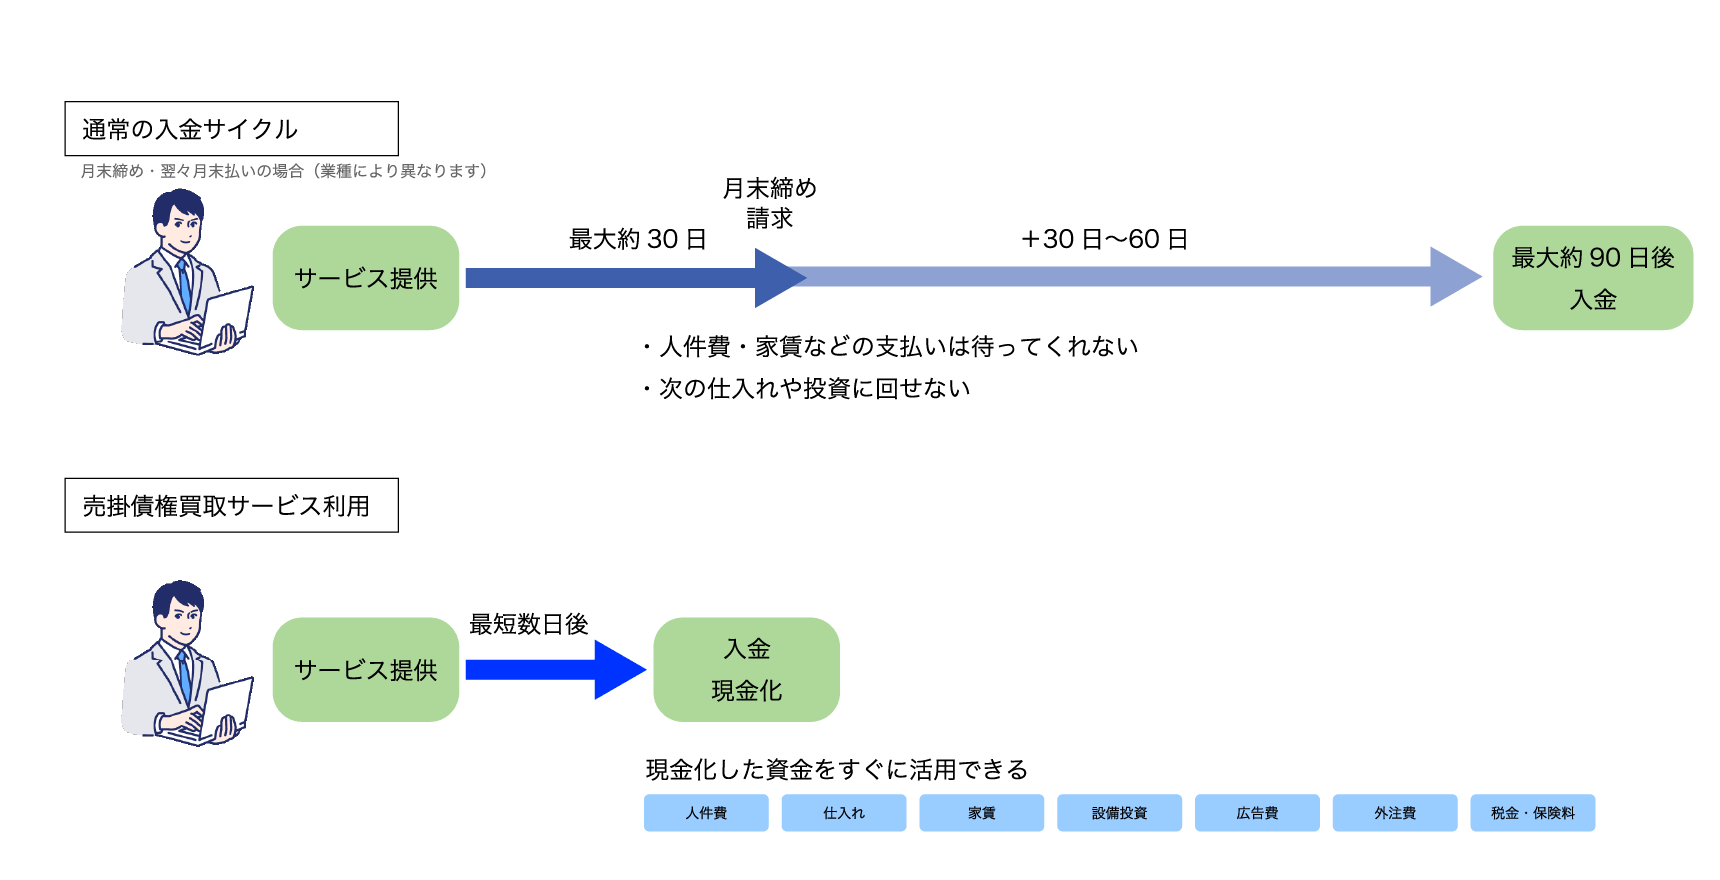
売掛債権買取サービスは、入金を待っている売掛金を買取会社に譲渡し、即座に現金化する仕組みです。
入金サイクルの構造的な問題を、外部の力を借りて解消できる点が大きな特徴です。
銀行融資のように返済計画を立てる必要がなく、あくまでも「すでに持っている資産を前倒しで現金化する」という発想のため、負債が増えることもありません。
キャッシュフローの改善に特化した、シンプルで合理的な手段といえます。
売掛金の入金を90日待つのと、5日で現金化するのとでは、同じ売上でも手元資金の動き方がまったく異なります。
資金の回転が速くなることで、次の仕入れや投資への対応力が高まり、事業のスピードそのものが上がります。
融資による資金調達は、将来の返済義務を生みます。
一方、売掛債権買取サービスは資産の換金であるため、借入金としてバランスシートに計上されません。
財務内容を健全に保ちながら、必要な時に必要な資金を確保できます。
利益が出ているにもかかわらず、支払いに必要なキャッシュが底をついて倒産する——これが「黒字倒産」です。
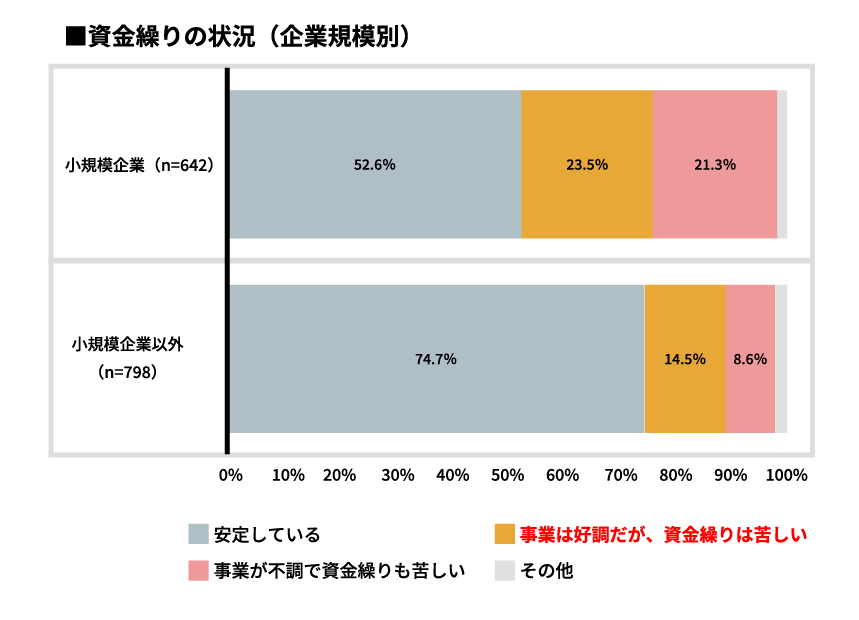
実際、東京商工会議所が2024年に実施した調査によれば、「事業は好調だが資金繰りは苦しい」と回答した企業の割合は、小規模企業で23.5%にのぼります。
小規模企業以外の14.5%と比較するとその差は歴然です。
規模が小さくなるほど、この割合が高くなる傾向は、小規模企業ほど黒字倒産のリスクにさらされやすいことを示しています。
これは決して他人事ではありません。
売掛債権買取サービスを活用することで、帳簿上の利益と手元現金のギャップを埋め、最悪の事態を未然に防ぐことができます。
REARTH TOKYO(リアース東京)では、キャッシュフローの改善を検討されているあらゆる業種の企業様に向けて、売掛債権買取サービスをご提供しています。
スピードと信頼を重視し、最短1日で1億円までの資金化も可能です。
「支払いのタイミングがずれて資金が足りない」「売上はあるのに現金が動かない」といったお悩みに、専門スタッフが丁寧にご対応します。
はじめての方でも仕組みをわかりやすくご説明しますので、まずはお気軽にご相談ください。
売掛金は「ある」のに使えない——この状態を放置することが、資金繰り悪化の最大の原因です。
キャッシュフロー改善の第一歩は、滞留している資産を「動く資金」に変える発想の転換にあります。
売掛債権買取サービスは、その転換を即座に実現できる現実的な手段です。
資金繰りに少しでも不安を感じたら、早めにREARTH TOKYO(リアース東京)へご相談ください。
創業したばかりの企業にとって、最も大きな課題のひとつが「資金繰り」です。事業計画が順調に進んでいても、銀行融資を受けにくい時期が続くことがあります。特に創業間もない時期は、実績がまだ十分でなく、金融機関からの信用が得にくいケースも少なくありません。
しかし、商品やサービスの提供を続ける限り、売掛金は発生します。問題は、その売掛金が入金されるまでの“タイムラグ”です。人件費や仕入れ、家賃などの支払いは待ってくれません。入金までの間に一時的な資金不足、いわゆる「資金ショート」が起こる可能性もあります。
そんなとき、迅速かつ柔軟に資金を確保できる手段のひとつが「売掛債権買取サービス」です。
売掛債権買取サービスとは、取引先に請求済みの売掛金を、専門の買取会社が買い取る仕組みです。
企業は売掛金の入金を待つことなく、即座に現金を受け取ることができます。
創業期は、事業が軌道に乗るまでの間、資金の流れに不安定さが生じやすい時期です。
設備投資や新規取引の開始などで出費がかさみ、利益が安定するまでの“つなぎ”をどう乗り切るかが大きな課題となります。
銀行融資の場合、審査期間や提出書類の多さ、そして何より実績の乏しさが障壁となることもあります。
一方、売掛債権買取サービスでは、企業の信用力よりも「売掛先の支払い能力」が重視されます。
つまり、創業間もない企業でも、取引先がしっかりとした法人であれば、資金化が可能となるのです。
この仕組みは、資金繰りを安定させながら、事業の成長を加速させたい創業企業にとって、大きな助けとなります。
3社間ファクタリングは、2社間ファクタリングと異なり、依頼者、ファクタリング会社、売掛先企業の全てが合意した上で取引が行われます。一般的に3社間ファクタリングは、2社間ファクタリングよりも手数料が安くなるメリットがあります。手数料が安くなる理由としては、2社間ファクタリングに比べると、ファクタリング会社の回収リスクが低くなることが挙げられます。銀行融資のように長い審査期間を必要とせず、最短で即日~数日以内に資金化できるケースもあります。
融資とは異なり、バランスシート上に“借入金”が増えることはありません。
そのため、将来の融資審査に悪影響を与える心配がありません。
売掛先企業への通知が不要な「2社間取引」の仕組みを選択すれば、取引先に知られることなく利用できます。
取引関係に影響を与えず、資金繰りを改善できます。
REARTH TOKYO(リアース東京)では、創業初期の企業様をはじめ、あらゆる業種の資金ニーズに対応した売掛債権買取サービスをご提供しています。
スピードと信頼を重視し、最短1日で1億円までの資金化も可能です。
「急な支払いに対応したい」「入金までの期間を短縮したい」などのご要望に、専門スタッフが丁寧にご案内します。
はじめての方でも安心してご利用いただけるよう、手続きや仕組みをわかりやすくご説明いたします。
創業期は、どんな企業にとっても資金の動きが不安定になりやすい時期です。
そんなときこそ、柔軟に使える資金調達の選択肢を持つことが重要です。
売掛債権買取サービスは、事業の継続と成長を支える現実的な手段のひとつとして、多くの企業に選ばれています。
資金繰りに不安を感じたら、まずはREARTH TOKYO(リアース東京)へご相談ください。
スピーディーかつ誠実に、あなたの事業を支える最適なプランをご提案いたします。
売掛金を素早く現金化したい場合は、売掛債権買取サービス(ファクタリング)をご利用をおすすめします。ファクタリングには大きく分けて、2社間ファクタリングと3社間ファクタリングなどの種類があります。
こちらでは、2社間ファクタリングと3社間ファクタリングのメリット・特徴を紹介します。また、ファクタリングは対象とする債権の種類によっても分類できますので、そちらも解説します。
ファクタリングでは、依頼者、ファクタリング会社、売掛先企業の3つが関係者として登場します。
2社間ファクタリングではこれらのうち、依頼者とファクタリング会社のみがファクタリングのやり取りを行い、売掛先の企業には通知をしません。依頼者とファクタリング会社だけで取引が進むため、素早く現金化をしたいのであれば適した方法といえます。
また、2社間ファクタリングは、売掛先に通知をしないため、取引先との信頼関係をこれまで通り保ちやすいメリットがあります。ファクタリングの事実が知られてしまうと、「資金繰りに苦労しているのでは?」と取引先に疑われてしまい関係が悪くなる可能性もあるためです。
3社間ファクタリングは、2社間ファクタリングと異なり、依頼者、ファクタリング会社、売掛先企業の全てが合意した上で取引が行われます。一般的に3社間ファクタリングは、2社間ファクタリングよりも手数料が安くなるメリットがあります。手数料が安くなる理由としては、2社間ファクタリングに比べると、ファクタリング会社の回収リスクが低くなることが挙げられます。
2社間ファクタリングでは、売掛金を一旦ファクタリング会社が買い取ります。そして、売掛先企業から通常通り依頼者が売掛金を回収し、それをファクタリング会社に支払うことで一連の取引が完了となる仕組みです。
一方、3社間ファクタリングは、依頼者との契約、買取金の支払いが済んだ後は、ファクタリング会社と売掛先(取引先)企業との取引となります。回収リスクが低い分、手数料が安い3社間ファクタリングは、手数料を抑えたい方に適したファクタリング方法といえるでしょう。
ファクタリングは、どのような債権を対象とするかによって分類をすることができます。こちらでは、2つのファクタリングのタイプについてご紹介します。
診療報酬債権を対象に実施されるファクタリングです。診療報酬をファクタリングが買い取ることで現金化できるファクタリング契約であり、病院やクリニックが利用します。社保・国保など、公共の団体を相手とするファクタリングで、3社間ファクタリングの仕組みを用いて取引が行われます。
REARTH TOKYO(リアース東京)は、2社間ファクタリング・3社間ファクタリングのみならず、診療報酬関連のファクタリングにも対応可能です。利用をお考えでしたら、お気軽にご相談ください。
輸出債権がこのファクタリングの対象です。日本国内の企業が、海外の輸出先企業から支払ってもらう代金の回収を確実のものとするために、ファクタリング会社に依頼をします。この際、依頼するファクタリング会社は日本の企業ではなく、海外のファクタリング会社です。国際ファクタリングは、3社間ファクタリングの仕組みで取引が行われます。
こちらでは、2社間ファクタリングと3社間ファクタリングのメリットと特徴、債権別ファクタリングについて解説しました。売掛金の現金化をご希望の方は、ぜひREARTH TOKYO(リアース東京)にご相談ください。
最短1日で1億円まで現金化可能ですので、売掛金の回収にお困りでしたらスピーディーにお役に立てる当社の売掛債権買取サービスをお試しください。ファクタリングを初めて利用する場合、聞き慣れない言葉がたくさん登場し、戸惑うこともあるでしょう。
スタッフが丁寧にご説明しますので、お気軽にご連絡ください。
日本の企業間で行われる取引では、掛け取引を用いることが多いと思いです。スムーズなやり取りをする上で、掛け取引はメリットの大きい方法といえます。しかし、売掛金の回収が遅れる時もあるため、「どうすれば良いだろう」と頭を悩ませる経営者様もいらっしゃるでしょう。そのような悩みがある場合は、売掛債権買取サービス(ファクタリング)を利用するのも一つの解決方法です。
ファクタリングを用いれば、売掛金を現金化することができます。こちらでは、ファクタリングの仕組みと流れ・審査基準について解説します。
ファクタリングは、売掛金(売掛債権)を第三者が買い取る取引のことを指します。売掛金の回収に困っている場合は、ファクタリングを利用することで、未回収の売掛金を現金化することができます。ファクタリングには、2社間ファクタリングと3社間ファクタリングがあり、それぞれ流れが異なります。
サービスの提供、もしくは商品を販売することで、取引先との間に売掛金が生じます。
ファクタリングの依頼を受けたファクタリング会社は、債権の内容を調査します。
ファクタリング会社からファクタリング取引の内容を聞き、ご納得いただけたら、ファクタリング契約を結ぶ流れとなります。
ファクタリング会社が依頼者に買取代金を支払います。
期日通り売掛金が売掛先企業から支払われます。その後、ファクタリング会社へ手数料を支払えば完了となります。
依頼者が保有している債権を、ファクタリング会社に譲渡します。
売掛先の企業に、債権が譲渡されたことを通知し、同意を得ます。
2社間ファクタリングと異なり、売掛先の企業が売掛金を、ファクタリング会社に直接支払います。
ファクタリング会社は、様々なことを審査した上でご依頼を受けるようにしています。こちらでは、一般にファクタリングの審査をする際に重視していることをご紹介します。
ファクタリング会社にとって、買取代金の回収が行えないことは避けなければならないリスクです。売掛先の企業が万が一倒産によって、売掛金を支払うことができない状況になれば、回収は難しいでしょう。
そのため、ファクタリングのご依頼を受けた際は、売掛先の信用力を詳しく調べる必要があります。売掛先の企業が安定して売り上げがある場合は、ファクタリング会社からすれば安心できます。しかし、そうでない場合は、審査が厳しくなってしまいますので、その点はご了承ください。
ファクタリング会社にとって、買取代金の回収が行えないことは避けなければならないリスクです。売掛先の企業が万が一倒産によって、売掛金を支払うことができない状況になれば、回収は難しいでしょう。
しかし、ファクタリングは、人間同士が行う取引であり、信頼関係があって初めて成立します。
世の中には残念ながら、実在しない売掛金をねつ造し、ファクタリング会社に売却するという悪質なケースも稀に見受けられます。そのため、売掛金の存在を証明する書類があるのか、売掛先と継続して取引をしているのかなど、様々なことを確認しなければなりません。
近年、注目を集めている売掛債権譲渡による資金調達方法、「ファクタリング」をご存知でしょうか。こちらでは、売掛債権譲渡による現金化(ファクタリング)の起源や歴史をご紹介します。
また、売掛債権の取引方式や銀行融資との違いについてもお伝えしますので、ファクタリングに関心をお持ちの方は、ぜひご一読ください。
売掛債権譲渡(ファクタリング)による資金調達がにわかに注目され始めていますが、そもそもファクタリングはいつ、どこで生まれ、どんな歴史を辿ってきたのでしょうか。ファクタリングの起源については諸説ありますが、14~16世紀頃にイギリスで生まれ、その後18~19世紀にかけてアメリカで発展を遂げたと言われています。
そのため、現在でもアメリカやヨーロッパにおいて、ファクタリングは大変便利な金融手法として中小企業を中心に利用されており、日本の5~10倍の市場規模を持っています。日本には1970年代に入ってきたファクタリングですが、当時はなかなか普及しませんでした。というのも、そのころの日本では手形取引が一般的だったからです。
しかし、バブル崩壊後に手形取引が減少したことから風向きが変わり始めました。日本におけるファクタリングの普及にとって大きな転機となったのが、2005年に制定された「債権譲渡の対抗要件に関する民法の特例等に関する法律の一部を改正する法律」です。この法律によって債権譲渡を巡る環境が整えられたことが、売掛債権を利用したファクタリングが普及する大きなきっかけとなりました。
更に中小企業庁(経済産業省)を中心に国を挙げて、売掛債権の利用促進を進めたことから、ファクタリングの普及に向けた動きは加速していきます。実際にファクタリングを利用する事業者は増加していますし、それに伴ってファクタリング会社も増えてきています。中小企業にとっても、銀行などの金融機関からの融資よりもファクタリングのほうが資金調達しやすいほか、決済も早いという側面があるため、今後ファクタリングを利用する事業者は増加していくと思われます。
REARTH TOKYO(リアース東京)では、ファクタリング(売掛債権買取サービス)を提供しています。
最短1日で現金調達が可能になりますので、事業の資金繰りにお困りの方は、どうぞお気軽にお問い合わせください。

ファクタリングには2社間ファクタリングと3社間ファクタリングの2つの代表的な取引方式があります。
2社間ファクタリングとは、売掛債権を譲渡により現金化する事業者と、ファクタリング会社の2社による契約に基づいて行われるファクタリングです。3社間ファクタリングとの大きな違いは、売掛先がファクタリング契約に加わらないという点です。
2社間ファクタリングでは、ファクタリング会社は売掛先に通知せずに売掛先の信用調査を行い、特に問題がなければ、売掛債権を譲渡した事業者に現金が支払われます。一方、3社間ファクタリングでは、ファクタリング会社から売掛先に売掛金買取契約を結んだことを通知すると共に承諾を得なければなりません。そのため、2社間ファクタリングより、取引成立までの時間がかかるというデメリットがあります。
承諾を得ることができれば、3社間ファクタリング契約が成立します。その後、売掛先からファクタリング会社へ売掛金が支払われることになります。ただし、3社間ファクタリングは手数料が安いものの、2社間ファクタリングよりリスクがあります。それはファクタリング会社から売掛先へ通知されることにより、売掛債権を現金化する事業者の資金繰りが悪化しているのではないかと疑われてしまうリスクです。
一方、2社間ファクタリングにおいては売掛先に通知されることがなく、多くの事業者が2社間ファクタリングを利用する傾向にあります。REARTH TOKYO(リアース東京)では、どちらの選択肢も可能な売掛債権買取サービスを提供しています。ファクタリングが初めての方も、丁寧にサポート致しますので、ぜひご利用ください。
銀行融資と売掛債権譲渡による現金化(ファクタリング)の大きな違いは、審査の厳しさと資金調達までにかかる日数です。中小企業にとって銀行から新たな融資を受けるには、厳しい審査を受けるための書類を準備する手間や査定に通るための高いハードルがあります。
更に過去に銀行融資への返済が遅延したことがある場合には、融資が困難になる可能性も否めません。一方、ファクタリングの場合、審査されるのは売掛先であり、問題がなければ数日で資金調達することが可能なことから、銀行融資に比べるとハードルが一気に下がります。そのため、ファクタリングは銀行融資の審査中のつなぎ資金として利用できる、中小企業にとっては大変便利な金融手法なのです。
売掛債権譲渡による現金化(ファクタリング)をお考えでしたら、REARTH TOKYO(リアース東京)にご相談ください。売掛債権買取サービスにより安心して資金調達するためのサポートを行っております。
手間をかけずに、スピーディーに現金化をご希望の方、資金調達にお困りの方で、ファクタリング取引の利用をご希望の方からのお問い合わせをお待ちしています。
売掛債権を利用した資金調達・資金繰りをご存知でしょうか。売掛債権の買取(ファクタリング)により現金調達サービスを提供するREARTH TOKYO(リアース東京)が、売掛債権とは何かをご紹介します。
また、中小企業庁(経済産業省)による売掛債権の利用促進についてもご紹介します。何となく利用に不安を感じている方も、ご一読いただければ安心して活用できるはずです。
事業者(会社や個人事業主)が営業活動をしていく上で、「売掛債権」や「売掛金」の意味を正確に理解して、使いこなすことはとても重要です。売掛債権とは、企業が日頃の営業活動を通じて販売した商品やサービスの代金を受け取っていない場合に、商品やサービスの代金を請求できる権利を指します。
なぜ企業が商品やサービスを販売したにもかかわらず、その代金を受け取っていないかというと、信用取引によって商品やサービスが取引されているからです。
売掛債権には「売掛金」と「受取手形」の2種類があり、両方とも販売した商品・サービスの未払い金を受け取る権利という意味では、売掛債権に含まれます。一般的に売掛債権は1~2ヵ月後に支払われることが多いですが、放っておくと入金の遅延や入金漏れなどが発生するおそれがあります。
それに気づかず、さらに放置しておくと時効が成立して売掛債権は消滅してしまいますので、支払日までに代金が支払われているかをチェックする必要があります。売掛債権の時効は民法等で定められており、商品の売買代金債権の時効は2年、その他の債権の時効は概ね1~3年となっています。
また、事業者の資金繰りが悪化した時に、売掛債権を担保に融資を受けたり、売掛債権を譲渡したりすることによって資金調達することが可能です。前者を「売掛金担保融資」、後者を「売掛債権譲渡(ファクタリング)」と言いますが、後者のファクタリングのほうが資金調達しやすくなっています。
というのも、売掛金さえあれば、当社のようなファクタリング会社が売掛金を買い取ってくれるからです。ファクタリングについては、こちらもご参考いただければ幸いです。
ファクタリングを活用した資金調達・資金繰りなど売掛債権の利用促進については、中小企業庁(経済産業省)を中心に国でも積極的に進めています。
そのため、徐々にですがファクタリングを利用する事業者が増えてきています。中小企業庁(経済産業省)が中心になって進めているのは、資金繰りが厳しい多くの中小企業にとって、売掛債権を利用した資金調達に大いにメリットがあるという見立てがあるからでしょう。
多くの中小企業にとって主な資金調達先は、銀行などの金融機関であるのが現状ですが、国が売掛債権の利用を促進したため、ファクタリングによる資金調達を利用する事業者も増えています。金融機関からの融資よりもスピーディーに資金調達しやすいこと、そして国からの後押しもあることで、今後ファクタリングを利用する事業者数やファクタリング会社は増えてくると思います。
REARTH TOKYO(リアース東京)では、売掛債権買取サービスを提供しています。最短で現金調達が可能になりますので、お気軽にお問い合わせください。
売掛債権の買取(ファクタリング)による資金調達・資金繰りなら、REARTH TOKYO(リアース東京)にご相談ください。お電話・ファックス・メールでのお問い合わせが可能です。ファクタリング取引の手順や必要書類、ご不明な点など丁寧にご説明させていただきます。
資金調達にお悩みの事業者様へ
ここでは売掛金の買取(ファクタリング)による現金調達事例をご紹介します。あわせて、建設業や運送業など業種別の活用例についてもご紹介します。
ファクタリング(売掛金の買取)を利用した資金調達については、銀行など金融機関による融資と比べると、まだ知らない方のほうが多いと思います。しかし、急に現金が必要になり資金調達したい時にファクタリング(売掛金の買取)は非常に役立ちますし、大変便利です。
では、急に資金調達したいケースというのは、どんな時でしょうか。ここでは、実際にファクタリング(売掛金の買取)が活用されたシーンをご紹介すると共に、ファクタリングにより調達した資金がどのように使われたのかをご紹介します。
ファクタリング(売掛金の買取)が活用されるシーンで一番わかりやすいのは、銀行などの金融機関の融資が受けられない場合です。というのは、多くの事業者(会社や個人事業主)の資金調達先が、銀行などの金融機関からの融資だからです。
そのため、一番頼りにしている金融機関からの融資が受けられない場合や融資を断られた場合に、ファクタリング(売掛金の買取)による資金調達が大変役に立つのです。また、ファクタリングが活用されるのは資金繰りが悪化した時ですが、その原因としては急に大型受注があったことによる仕入れの資金の不足や、予想外の出費が重なったことによる資金不足などが挙げられます。
次に実際のファクタリングにより調達した資金の使い道としては、「商品・材料の仕入れ」「外注先への支払い」「人件費の支払い」「融資までのつなぎ資金」「税金・社保の支払い」の順で多いように思います。また、その後ファクタリングを継続して利用している方からは、「2回目以降は手続きが簡単になるから」「初回よりも手数料が安いから」「郵送契約できるから」などの声が聞かれます。
REARTH TOKYO(リアース東京)では、最短即日で現金調達が可能なことや他社のサービスと比較しても手数料が低いなどのメリットを感じていただき、多くの事業者様にご利用いただいておりますので、ぜひお気軽にお問い合わせください。
ここでは建設業や運送業など業種別のファクタリング(売掛金の買取)の活用例について、ご紹介します。
建設業の活用例としては、大型受注が入ったことによるファクタリング(売掛金の買取)の利用があり、調達した資金の使い道は材料費や仕入費用です。
また、災害で復旧工事の発注数が予想以上に増えたことによるファクタリング(売掛金の買取)の利用があり、調達した資金の使い道は材料費でした。いずれもファクタリング(売掛金の買取)による資金調達額は100万円前後で、わずか1~2日で資金を調達できています。
次に運送業の活用例ですが、従業員が交通事故を起こしたことから、相手方の見舞金2,000万円という急な出費が発生したことによるファクタリングの利用がありました。また、運送用のトラックを増やし、新たに駐車場を借りるための手付金の支払いが発生したことによるファクタリングの利用がありました。
その他には、銀行の融資が下りなかったために、運転資金が不足するケース、また入金ズレなどの理由により資金繰りが一時的に回らなくなるケースなど、ファクタリング(売掛金の買取)で解決できた事例が多数あります。
製造業の活用例としては、電子部品の新規の受注が入ったため、設備投資をする必要が生じたことなど、普段から銀行融資により資金調達できていたケースでも、想定外の出費が発生したためファクタリングを利用する事例もありました。
印刷業の個人事業主の方は、売掛金のある取引先が倒産したことによる運転資金不足に陥ったことから、緊急対策としてファクタリングを利用した例などもありました。REARTH TOKYO(リアース東京)では、最短即日で現金調達が可能となりますので、お気軽にお問い合わせください。
売掛金の買取(ファクタリング)による資金調達をするなら、REARTH TOKYO(リアース東京)にご相談ください。これまでにも、多くの建設業、運送業、製造業との取引実績がございます。
資金調達にお困りの方で、ファクタリング取引を利用したいとお考えの方はお気軽にお問い合わせください。取引の手順や必要書類、ご不明な点など丁寧にご説明させていただきます。
資金調達にお悩みの方は多いと思いますが、売掛金の買取(ファクタリング)による資金調達についてご存知でしょうか。売掛金の買取(ファクタリング)による現金調達を最短で可能にするリアース東京が、ファクタリングによる資金調達の有効性についてご紹介します。
更に、ファクタリングを利用できる方や、おすすめしたい方についてもご紹介します。
事業者様(会社や個人事業主)の中には、いかに資金調達をすればいいのかについて日々悩んでいる方が少なくないのではないでしょうか。
現金を調達するために最も知られている方法は、銀行などの金融機関による融資だと思います。しかし、この方法だと金融機関による審査があるため、融資までに時間がかかりますし、融資してもらえないおそれもあります。
そこでお役立ていただきたいのが、売掛金の買取(ファクタリング)による資金調達です。このファクタリングとは、事業者に未回収の売掛金さえあれば資金調達ができるという大変便利な方法です。
売掛金の買取を知らない方にとっては、「誰が売掛金を買い取ってくれるの?」という疑問があるかもしれませんが、当社のように売掛金を買い取るサービスを提供する会社が存在します。つまり、ファクタリング(売掛金の買取サービス)によって、事業資金の調達を可能にできるのです。
では、ファクタリングを利用する場合、具体的にどのように資金調達するのでしょうか。ここでは、金融機関から融資を受ける場合と、ファクタリングを利用して資金調達する場合を比較します。
金融機関からの融資と、ファクタリングによる資金調達の大きな違いは、審査の難易度です。事業者様の多くは金融機関からの融資を受けたことがあると思いますが、金融機関では厳しい審査があるのに対し、ファクタリングの場合は売掛先の信用さえあれば資金調達が可能です。
具体的には、金融機関による融資の審査では融資申込み先の財務状況や信用情報が審査の対象になるのに対し、ファクタリングの場合は事業者様が審査されることはありません。ただし、ファクタリングサービスを受ける場合、審査がまったくないという訳ではなく、売掛金の相手方である買掛金のある企業が審査の対象になります。以上のことから、金融機関からの融資の審査よりも難易度が低いファクタリング(売掛金の買取サービス)は、資金調達に有効な手段になるのです。
REARTH TOKYO(リアース東京)では、売掛債権買取サービスによって現金調達をサポートしています。最短即日で現金調達が可能なサービスになっていますので、お気軽にお問い合わせください。
ファクタリング(売掛金の買取サービス)が資金調達に有効であることがわかっていただけたかと思います。では、ファクタリングはどのような方が利用できて、どのような方におすすめかについてご紹介します。
現在資金調達にお悩みの方で、未回収の売掛金がある方であれば、ファクタリングを利用することができます。この要件に当てはまった方が次にやることは、ファクタリング(売掛金の買取サービス)を提供している会社を探すことです。というのは、ファクタリング会社の中には、法人のみを取り扱い、個人事業主の取扱いがない会社などもあることから、自分に合ったファクタリング会社を探す必要があるのです。
次に、どのような方にファクタリングをおすすめしたいかというと、これはとてもわかりやすいです。それシンプルに未回収の売掛金がある事業者様ということになります。
いわば、売掛金の買取は、資金繰りが危機的状況に陥った時の極めて有効な手段なのです。どうしても資金が必要な時は、支払いの遅延など信用を傷つけないためにも、ファクタリングの利用をご検討ください。
売掛金の買取(ファクタリング)による最短の資金調達をするなら、REARTH TOKYO(リアース東京)にご相談ください。REARTH TOKYO(リアース東京)では、売掛債権買取サービスにより安心して資金調達するためのサポートを行っております。
現金調達にお困りの方で、ファクタリング取引を利用したいとお考えの方はお気軽にお問い合わせください。当社の売掛債権買取サービスの取引手順や必要書類、ご不明な点などについて丁寧にご説明させていただきます。
-->


