0120-227-272
【10:00~22:00土日祝日を除く】

お問い合わせ
0120-227-272
0120-227-272
【10:00~22:00土日祝日を除く】
0120-227-272
「銀行融資は受けにくいが、不動産担保もない」——そんな悩みを抱える中小企業経営者は少なくありません。
近年、こうした企業の資金調達手段として注目されているのが、在庫や設備、売掛金といった「資産」を活用する2つの方法、ABL(動産・債権担保融資)と売掛債権買取サービスです。
どちらも自社の資産を活かす方法ですが、資金化までのスピードや手続きの負担、利用後の管理は大きく異なります。
今回は両者の違いを整理し、特に「急ぎの資金需要」に対してどちらが向いているのかを解説します。
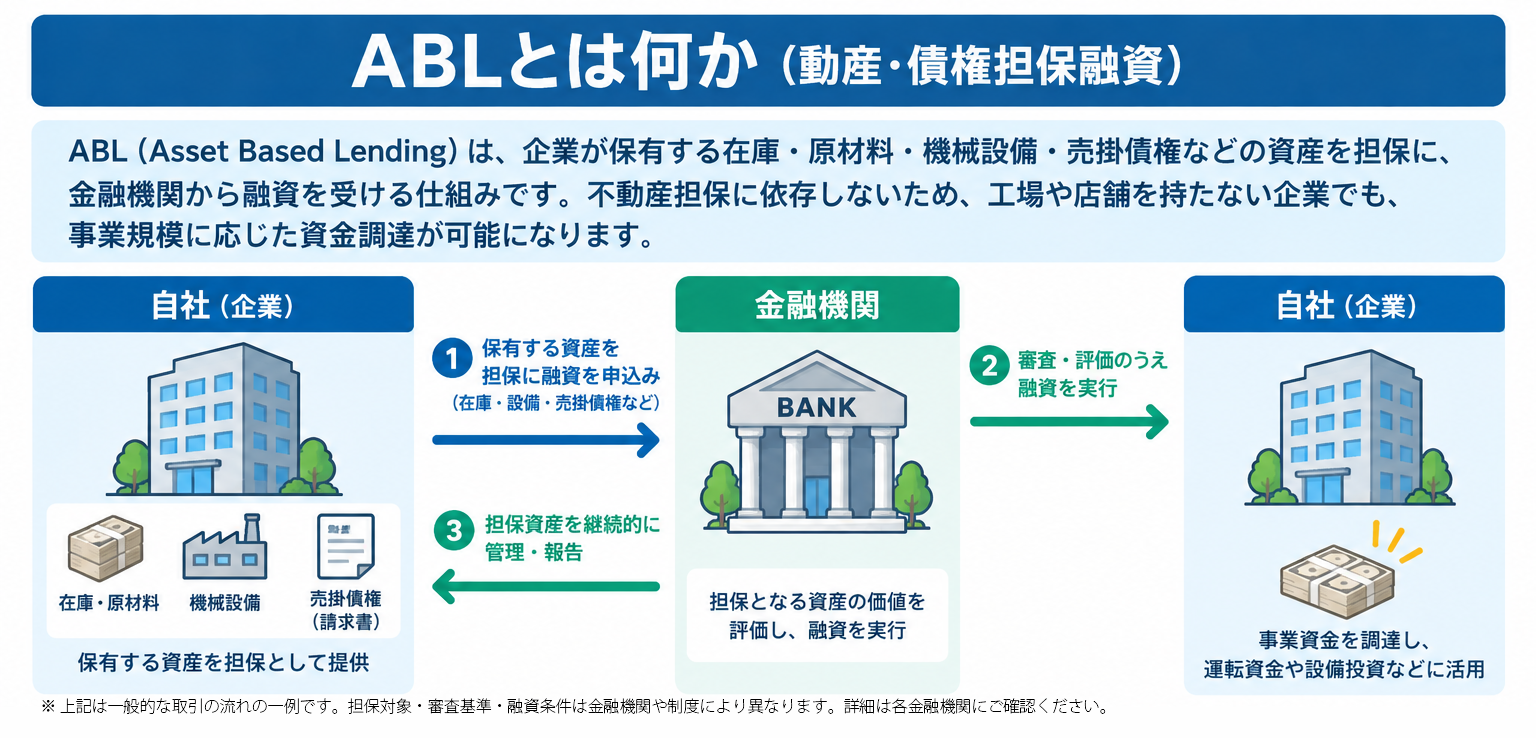
ABL(Asset Based Lending)は、企業が保有する在庫・原材料・機械設備・売掛債権などを担保に、金融機関から融資を受ける仕組みです。
不動産担保に頼らずに資金を借り入れられるため、在庫や設備を多く保有する製造業や卸売業などで活用されています。自治体の制度融資としてABLを取り扱っている例もあります。
一方で、ABLはあくまで「融資」です。
担保とする資産の価値を金融機関が評価する必要があるため、契約までに一定の時間がかかります。
また、融資実行後も在庫の状況や売掛金の動きを定期的に報告するなど、継続的な管理が求められるのが一般的です。
売掛債権買取サービスの仕組みについては、これまでのコラムで詳しく解説してきました。ここでは、ABLとの違いに絞って整理します。
| 比較項目 | ABL | 売掛債権買取サービス |
|---|---|---|
| 資金化までのスピード | 資産評価・契約手続きに一定期間 | 短期間での資金化が可能 |
| 担保・保証人 | 保有資産を担保に設定 | 原則不要 |
| 審査の主な基準 | 自社の財務状況と資産価値 | 主に売掛先の信用力 |
| 取引先への通知 | 担保の内容により登記等の手続きが必要 | 2社間取引なら売掛先への通知は不要 |
| 利用後の管理 | 資産状況の定期報告が必要 | 取引ごとに完結 |
| 決算書への影響 | 負債として計上 | 原則負債にならない |
| コスト構造 | 金利・手数料等 | 手数料 |
ABLは保有資産を担保に「お金を借りる」方法、売掛債権買取サービスは「売掛金」という将来の入金を前倒しで受け取る方法です。借入ではないため返済の負担がなく、自社の決算内容よりも売掛先の信用力が重視される点が大きな違いです。
特に見落とされがちなのが、取引先との関係です。
2社間取引の売掛債権買取サービスであれば、売掛先に通知や承諾を求めることなく利用できます。
「資金繰りに困っていると取引先に思われたくない」という経営者にとって、これまでどおりの取引関係を保ったまま資金化できるのは大きな安心材料です。
売掛債権買取サービスは、「今すぐ」資金が必要な企業に向いています。
——こうした局面では、資金化までのスピードが何よりも重要です。
担保にできる資産が少ない企業や、赤字決算・創業間もないなどの理由で融資が受けにくい企業でも、売掛先の信用力をもとに相談できる可能性があります。
また、負債を増やさずに資金を確保できるため、決算書の見栄えを保ちたい企業や、将来の銀行融資に備えて財務体質を整えておきたい企業にも適しています。
一方、ABLは、時間的な余裕があり、在庫や設備を活用して中長期の資金を確保したい企業に向いています。
保有資産が多く、定期的な報告などの管理体制を整えられる企業であれば、有力な選択肢となるでしょう。
どちらか一方に決める必要はありません。急ぎの資金需要は売掛債権買取サービスで対応し、中長期の資金計画はABLや融資で整えるといった使い分けも考えられます。
ABLの担保となっている売掛債権を、同時に売掛債権買取サービス会社へ譲渡することには注意が必要です。ABLの担保対象になっている売掛金を売掛債権買取サービスで売却しようとすると、契約違反や二重譲渡のトラブルに発展するおそれがあります。
ABLを利用中の企業が売掛債権買取サービスを検討する際は、どの売掛債権が担保に含まれているかを事前に確認し、対象となる債権を明確に分けておくことが欠かせません。判断に迷う場合は、金融機関と売掛債権買取サービス会社の双方に早めに相談しましょう。
REARTH TOKYO(リアース東京)は、売掛債権買取サービスを主軸に、中小企業の資金繰りをスピーディーにサポートしています。
最短1日で1億円までの資金化に対応しており、担保や保証人は原則不要です。
2社間取引での対応が可能なため、取引先に知られることなく、これまでどおりの関係を保ったまま資金を確保できます。
オンライン完結型で、請求書や通帳など必要書類をスマートフォンで撮影して送るだけで手続きが進められます。
目の前の資金繰りを解決するだけでなく、お客様の経営が中長期的に安定することもREARTH TOKYOは大切にしています。
ABLと売掛債権買取サービスは、どちらも会社が持っている資産を活かしてお金を用意する方法です。
ただ、仕組みや手続きには違いがあり、「うちの会社にはどちらが合うのか」をご自身だけで判断するのは簡単ではありません。
実際に、資金調達の方法は融資や補助金なども含めると数多くあり、専門的な言葉も多いため、「何から考えればいいのかわからない」という経営者の方は少なくありません。
それは決して特別なことではありません。
大切なのは、資金繰りに不安を感じたときに、ひとりで抱え込まないことです。
「支払いが間に合うか心配」「銀行に断られてしまった」「そもそも自社で使える方法があるのか知りたい」——そんな段階でも構いません。
資金調達でわからないことやお困りのことがあれば、まずはREARTH TOKYO(リアース東京)へお気軽にご相談ください。
お客様の状況を丁寧にお伺いした上で、売掛債権買取サービスを中心に、お客様に合った資金調達の方法をご提案致します。
本記事は2026年9月時点の情報に基づいています。


