
0120-227-272
【10:00~22:00土日祝日を除く】
お問い合わせ
0120-227-272
0120-227-272
【10:00~22:00土日祝日を除く】
0120-227-272
ABLは保有資産を担保に「お金を借りる」方法、売掛債権買取サービスは「売掛金」という将来の入金を前倒しで受け取る方法です。借入ではないため返済の負担がなく、自社の決算内容よりも売掛先の信用力が重視される点が大きな違いです。
特に見落とされがちなのが、取引先との関係です。
2社間取引の売掛債権買取サービスであれば、売掛先に通知や承諾を求めることなく利用できます。
「資金繰りに困っていると取引先に思われたくない」という経営者にとって、これまでどおりの取引関係を保ったまま資金化できるのは大きな安心材料です。
売掛債権買取サービスは、「今すぐ」資金が必要な企業に向いています。
——こうした局面では、資金化までのスピードが何よりも重要です。
担保にできる資産が少ない企業や、赤字決算・創業間もないなどの理由で融資が受けにくい企業でも、売掛先の信用力をもとに相談できる可能性があります。
また、負債を増やさずに資金を確保できるため、決算書の見栄えを保ちたい企業や、将来の銀行融資に備えて財務体質を整えておきたい企業にも適しています。
一方、ABLは、時間的な余裕があり、在庫や設備を活用して中長期の資金を確保したい企業に向いています。
保有資産が多く、定期的な報告などの管理体制を整えられる企業であれば、有力な選択肢となるでしょう。
どちらか一方に決める必要はありません。急ぎの資金需要は売掛債権買取サービスで対応し、中長期の資金計画はABLや融資で整えるといった使い分けも考えられます。
ABLの担保となっている売掛債権を、同時に売掛債権買取サービス会社へ譲渡することには注意が必要です。ABLの担保対象になっている売掛金を売掛債権買取サービスで売却しようとすると、契約違反や二重譲渡のトラブルに発展するおそれがあります。
ABLを利用中の企業が売掛債権買取サービスを検討する際は、どの売掛債権が担保に含まれているかを事前に確認し、対象となる債権を明確に分けておくことが欠かせません。判断に迷う場合は、金融機関と売掛債権買取サービス会社の双方に早めに相談しましょう。
REARTH TOKYO(リアース東京)は、売掛債権買取サービスを主軸に、中小企業の資金繰りをスピーディーにサポートしています。
最短1日で1億円までの資金化に対応しており、担保や保証人は原則不要です。
2社間取引での対応が可能なため、取引先に知られることなく、これまでどおりの関係を保ったまま資金を確保できます。
オンライン完結型で、請求書や通帳など必要書類をスマートフォンで撮影して送るだけで手続きが進められます。
目の前の資金繰りを解決するだけでなく、お客様の経営が中長期的に安定することもREARTH TOKYOは大切にしています。
ABLと売掛債権買取サービスは、どちらも会社が持っている資産を活かしてお金を用意する方法です。
ただ、仕組みや手続きには違いがあり、「うちの会社にはどちらが合うのか」をご自身だけで判断するのは簡単ではありません。
実際に、資金調達の方法は融資や補助金なども含めると数多くあり、専門的な言葉も多いため、「何から考えればいいのかわからない」という経営者の方は少なくありません。
それは決して特別なことではありません。
大切なのは、資金繰りに不安を感じたときに、ひとりで抱え込まないことです。
「支払いが間に合うか心配」「銀行に断られてしまった」「そもそも自社で使える方法があるのか知りたい」——そんな段階でも構いません。
資金調達でわからないことやお困りのことがあれば、まずはREARTH TOKYO(リアース東京)へお気軽にご相談ください。
お客様の状況を丁寧にお伺いした上で、売掛債権買取サービスを中心に、お客様に合った資金調達の方法をご提案致します。
本記事は2026年9月時点の情報に基づいています。
建設業では、工事の完成引渡し時や、工事の進捗(出来高)に応じて代金が支払われる「出来高払い」という慣行が広く定着しています。長期間にわたる工事では当然の仕組みに思えますが、この支払い方式こそが、建設業の資金繰りを構造的に圧迫する要因のひとつになっています。材料費・労務費・重機のリース料などのコストは工事の進行に伴って日々発生する一方、それに見合う入金は数週間から数か月先になることも珍しくありません。
さらに建設業は、資材価格の高止まりや職人不足による人件費の上昇に加え、2024年4月からの時間外労働の上限規制、2026年1月施行の下請法改正など、経営環境が大きく変化している業種でもあります。本コラムでは、出来高払いと多重下請け構造が資金繰りに与える影響と、その対処法を整理します。
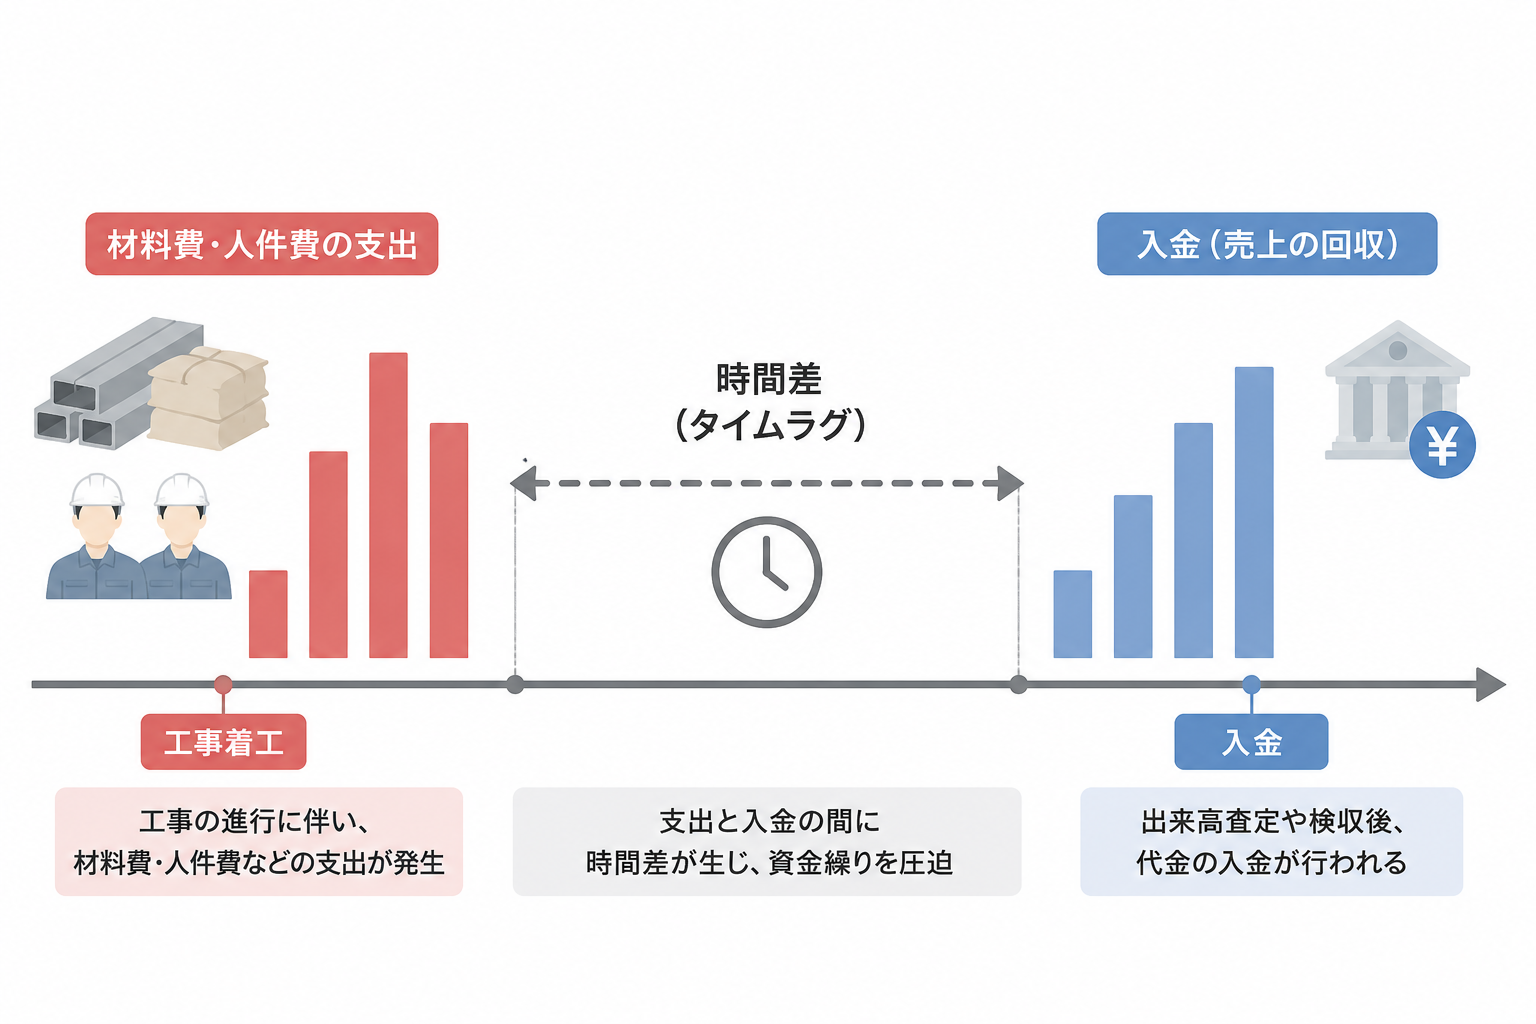
出来高払いとは、工事全体の完成を待たず、施工の進捗度合いに応じて代金の一部を受け取る支払い方式です。着手金・中間金・完成金に分けて支払われるケースや、月次の出来高査定に基づいて分割払いされるケースなどがあります。工事の長期化に対応した合理的な仕組みである一方、発注者側の出来高査定に時間を要したり、査定額が実際に投入した材料費・労務費と一致しなかったりすると、その分だけ資金繰りに影響が出ます。
また、工事代金の一部を完成後まで留保する「保留金」の慣行も、資金繰りを圧迫する要因のひとつです。保留金は施工不良や引渡し後のトラブルに備えた発注者側のリスクヘッジとして機能しますが、受注者側からすると、実際に投入した費用の一部を長期間回収できない状態が続くことになります。
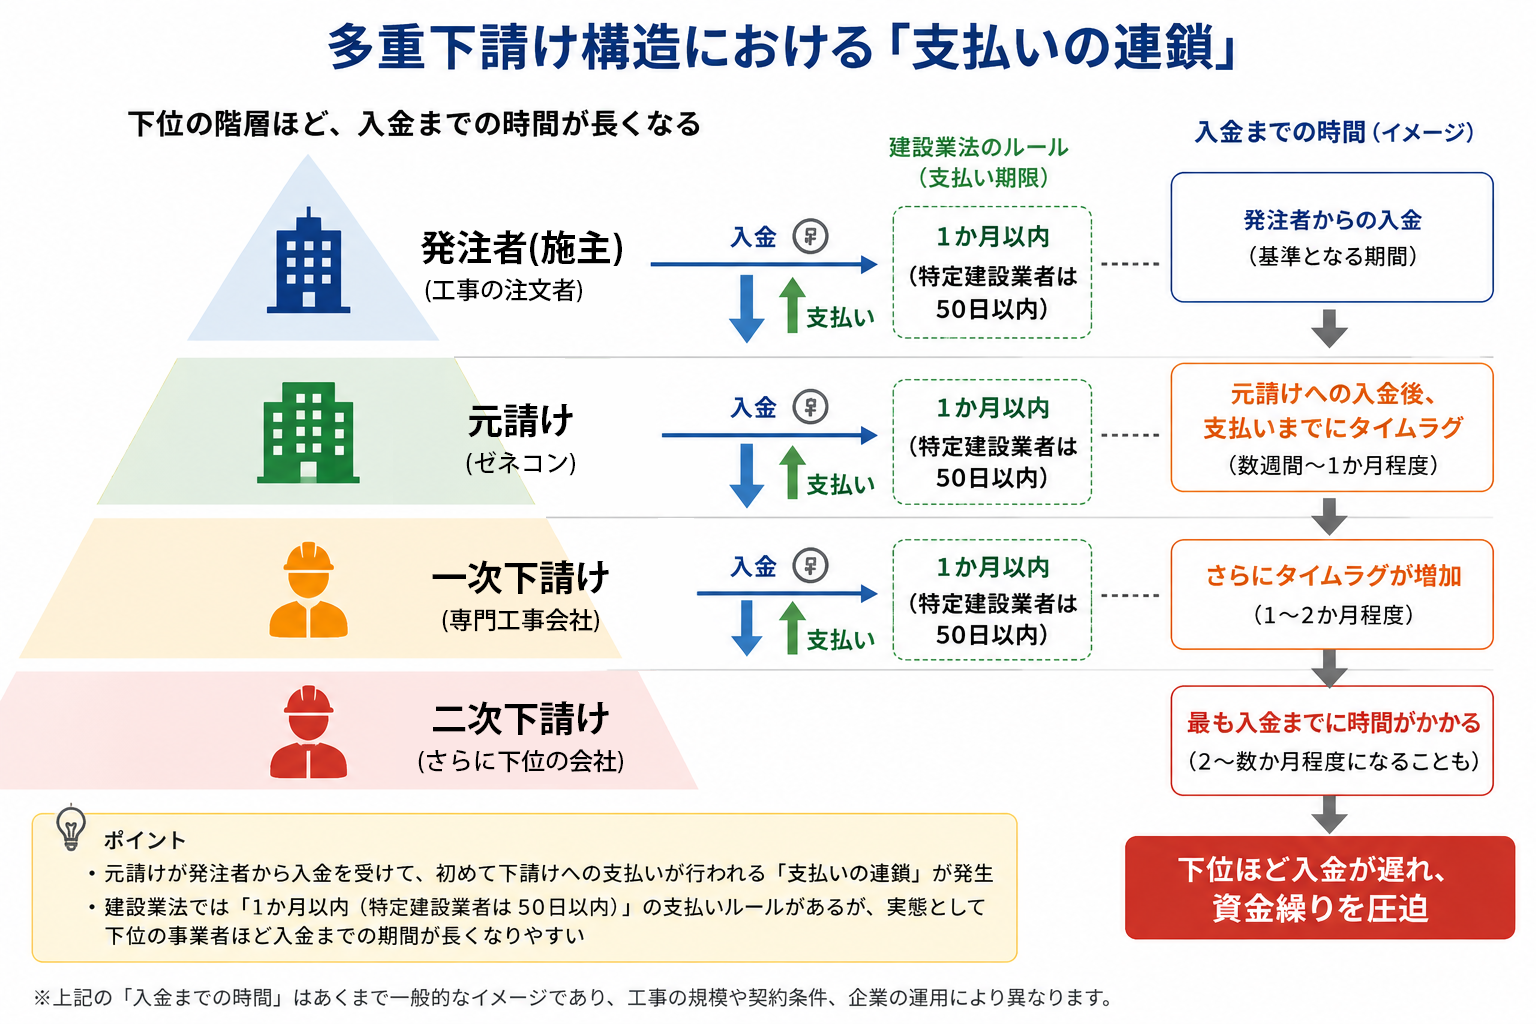
建設業では、発注者(施主)→元請け→一次下請け→二次下請けという多層的な下請け構造が一般的です。この構造の中では、元請けが発注者から入金を受けて初めて下請けへの支払いが行われる「支払いの連鎖」が生じやすく、下位の事業者ほど入金までの期間が長くなりがちです。
こうした課題に対応するため、建設業法では下請代金の支払いルールが定められています。国土交通省の解説によれば、元請負人は注文者から支払いを受けたら1か月以内に、かつ、できる限り短い期間で下請代金を支払わなければなりません。さらに、一定規模以上の「特定建設業者」については、注文者からの入金の有無にかかわらず、下請負人からの引渡しの申出日から50日以内に支払う義務が建設業法第24条の6で定められています。
もっとも、こうしたルールがあっても、資材費や労務費を先行して立て替える構造そのものが変わるわけではありません。加えて、2026年1月には下請法が改正され、「中小受託取引適正化法(取適法)」として施行されました。工事請負契約自体は引き続き建設業法が適用されますが、資材運送の委託など「工事以外の委託業務」については取適法の対象が拡大され、手形・電子記録債権による決済期間を60日以内とすることが義務付けられるなど、支払いサイトの適正化に向けた動きが強まっています。建設業に関わる取引全体で、支払いの早期化・適正化が求められる局面に入っているといえるでしょう。
こうした構造的な負担は、倒産動向にも表れています。帝国データバンクの調査によると、2024年に発生した建設業の倒産は1,890件にのぼり、過去10年で最多となりました。従業員数10人未満の小規模事業者が9割以上を占めており、木材をはじめとした建築資材価格の高止まりに加え、職人不足に伴う人件費の高騰が、中小建設業者の経営を圧迫していると分析されています。また、2024年度の「人手不足倒産」は建設業が111件と全業種中最多であったことも報告されています。
受注が好調で手持ち工事が多い状態であっても、現金の裏付けが伴わなければ「黒字倒産」に陥るリスクがあります。資金繰りが厳しくなると、資材の先行仕入れや職人への労務費支払いが滞り、工期の遅延や信用低下を招く悪循環にもつながりかねません。建設業も2024年4月から時間外労働の上限規制が適用されており、人件費の上昇圧力が今後も資金繰りに影響を与え続けると見込まれます。
まず基本となるのは、出来高査定の早期化を発注者に依頼する、契約時に中間金の割合を増やす交渉をするなど、支払い条件そのものを見直す取り組みです。建設業法上のルール(1か月以内、特定建設業者は50日以内)を踏まえ、契約書上の支払いサイトが適正かどうかを確認することも重要です。
金融機関からの融資も選択肢の一つですが、審査には一定の期間を要し、赤字決算や担保不足の場合には希望額を調達できないこともあります。そこで検討したいのが、売掛債権買取サービスです。工事の進捗に応じて発生した請負代金債権については、条件によって、入金前に資金化できる場合があります。
売掛債権買取サービスは融資と異なり、審査の重点が自社の信用力ではなく債権の支払企業(発注者・元請け)の信用力に置かれるため、赤字決算や税金の未納があっても利用しやすいという特徴があります。保留金部分を含めた債権についても、条件次第で資金化の対象となるケースがあります。
出来高払いという商慣行そのものは、工事の性質上、簡単には変わりません。一方で、2026年施行の取適法など、支払いの適正化に向けた制度面の動きは着実に進んでいます。
とはいえ、制度の整備を待つだけでは、目の前の資金繰りは改善しません。発注者との支払い条件交渉、社内での資金繰り管理の徹底に加え、売掛債権買取サービスのような資金調達の選択肢をあらかじめ複数持っておくことが、資材高騰や人手不足が続く建設業界を乗り切るための土台になります。「まだ大丈夫」と感じている段階だからこそ、資金繰りへの備えが重要です。少しでも不安を感じたら、REARTH TOKYO(リアース東京)へ早めにご相談ください。
本記事は2026年8月時点の情報に基づいています。
毎年10月に改定される最低賃金。
2026年度も引き上げが確実視されており、中小企業経営者にとって人件費の増加は避けられない現実として迫ってきています。
2026年2月27日に第72回中央最低賃金審議会が開催され、2026年度の改定に向けた議論が正式にスタートしました。
具体的な目安額は2026年7月頃に決定される見込みですが、現時点の予測では40〜50円台の引き上げが有力視されています。
2025年度の全国加重平均の引き上げ幅が66円(過去最大)だったことを踏まえると、それ以上の引き上げになる可能性も十分あります。
「確定してから考えれば良い」——そう思っている経営者こそ、注意が必要です。
最低賃金の引き上げは、単なる賃金の問題にとどまらず、中小企業の資金繰りに直接影響を与えます。

最低賃金の引き上げが資金繰りを圧迫するルートは、主に3つあります。
最低賃金が上がれば、該当する賃金帯のスタッフの時給を引き上げる必要があります。
パートやアルバイトを多く雇用する小売業・飲食業・介護業などは特に影響が大きく、月次の固定費が一気に膨らみます。
さらに見落としがちなのが「賃金の逆転現象」です。
たとえば、最低賃金が1,100円から1,200円に上がった場合、時給1,400円だった入社2年目の正社員との差は300円から200円に縮まります。
「責任が重いのに待遇がパートと変わらない」という不満が生じ、正社員の離職リスクが高まります。
公平性を保つために正社員の給与も引き上げると、人件費の増加は最低賃金引き上げ分をはるかに超えることになります。
中小企業にとっては、パートと正社員のダブルで人件費が膨らむ二重の負担です。
給与が上がれば、それに連動して社会保険料の事業主負担も増加します。
人件費の増加分に対して、さらに約15%の社会保険料負担が上乗せされる計算です。
賃金引き上げの影響は、額面以上に膨らむことを忘れてはなりません。
人件費が増えても、すぐに販売価格に転嫁できるとは限りません。
特に競合が多い業種や、価格に敏感な消費者を相手にしている業種では、値上げに踏み切るまでに時間がかかります。
その間、コストだけが先行して利益率が下がり、手元の現金が削られていきます。
帝国データバンク「2026年度の賃金動向に関する企業の意識調査」(2026年2月24日発表)によれば、2026年度に賃金改善を見込む企業は63.5%と過去最高を更新しており、賃金改善の動きが広がっています。
しかし中小企業にとって、この流れへの対応は大企業と比べてはるかに厳しい状況です。
大企業であれば、生産性向上や業務効率化によって人件費増加分を吸収する余地があります。
一方、中小企業は既に人員が最小限で回っているケースが多く、コスト削減の余地が限られています。
売上が変わらないまま固定費だけが増えれば、たちまち資金繰りが悪化します。
特に以下の業種は影響が大きいと言えます。

たとえばパート・アルバイトを20名雇用している小売店が、時給を50円引き上げた場合を試算してみましょう。
1人あたり月160時間勤務として、月額増加分は8,000円。20名では月16万円、年間192万円の人件費増加になります。
これに社会保険料の事業主負担増(約15%)を加えると、実質的な負担増は年間約220万円規模になります。
さらに正社員の給与も引き上げた場合、この数字はさらに大きく膨らみます。
「月に数万円の話だろう」と思っていた経営者が、年間ベースで計算して初めて深刻さに気づくケースは少なくありません。
制度が確定する前から、できる準備があります。
引き上げ幅が40円・50円・60円の3パターンで、自社の人件費がどれだけ増えるかを今のうちに試算しておきましょう。
「最悪のケース」を想定しておくことで、確定後に慌てずに済みます。
人件費の増加分を販売価格に転嫁するには、取引先や顧客への説明・交渉が必要です。
10月の改定に合わせて値上げを実施するなら、遅くとも夏頃には準備を始める必要があります。
人件費の増加は毎月の固定費に直撃します。
増加分が毎月確実に出ていく状況に備えて、手元資金に余裕を持たせておくことが重要です。
最低賃金引き上げのタイミングで生じる一時的な資金不足
たとえば「10月から人件費が増えるが、売上の入金は翌月・翌々月」というキャッシュフローのズレ——に対して、すでに発生している売掛金を早期に現金化できる売掛債権買取サービスは、有効な選択肢のひとつです。
融資と異なり返済義務がなく、審査では売掛先の支払い能力が重視されるため、急な資金需要にも迅速に対応できます。
人件費増加の波を乗り越えながら、事業を止めないための手段として活用する企業が増えています。
REARTH TOKYO(リアース東京)では、最低賃金引き上げによる人件費増加で資金繰りに不安を感じている企業様に向けて、売掛債権買取サービスと財務コンサルティングをご提供しています。
スピードと信頼を重視し、最短1日で1億円までの資金化も可能です。
「人件費が増えて月末の支払いが心配」「賃上げ対応で資金計画を見直したい」といったお悩みに、専門スタッフが丁寧にご対応します。
まずはお気軽にご相談ください。
2026年10月に向けて、最低賃金の引き上げは確実に進みます。
中小企業への影響は人件費の直接増加にとどまらず、社会保険料の負担増、価格転嫁の難しさも重なり、資金繰りへの影響は想定以上に大きくなる可能性があります。
確定を待ってから動くのではなく、今から備えておくことが、10月以降の経営を安定させる最善の準備です。
資金繰りに不安を感じたら、早めにREARTH TOKYO(リアース東京)へご相談ください。
本記事は2026年7月時点の情報に基づいています。
最低賃金の確定額は2026年7月下旬の目安答申後に更新予定です。
最新情報は厚生労働省の公式サイトでご確認ください。
2023年10月に始まったインボイス制度(適格請求書等保存方式)から、間もなく3年が経ちます。
「もう制度には慣れた」と感じている経営者の方も多いかもしれませんが、本当の影響は2026年10月から本格化します。
これまで中小事業者の負担を和らげてきた経過措置や特例が、相次いで終了・縮小する時期に入るためです。
「知らなかった」では済まされない変化が迫っています。
2026年10月を境に変わる制度は、大きく2つあります。
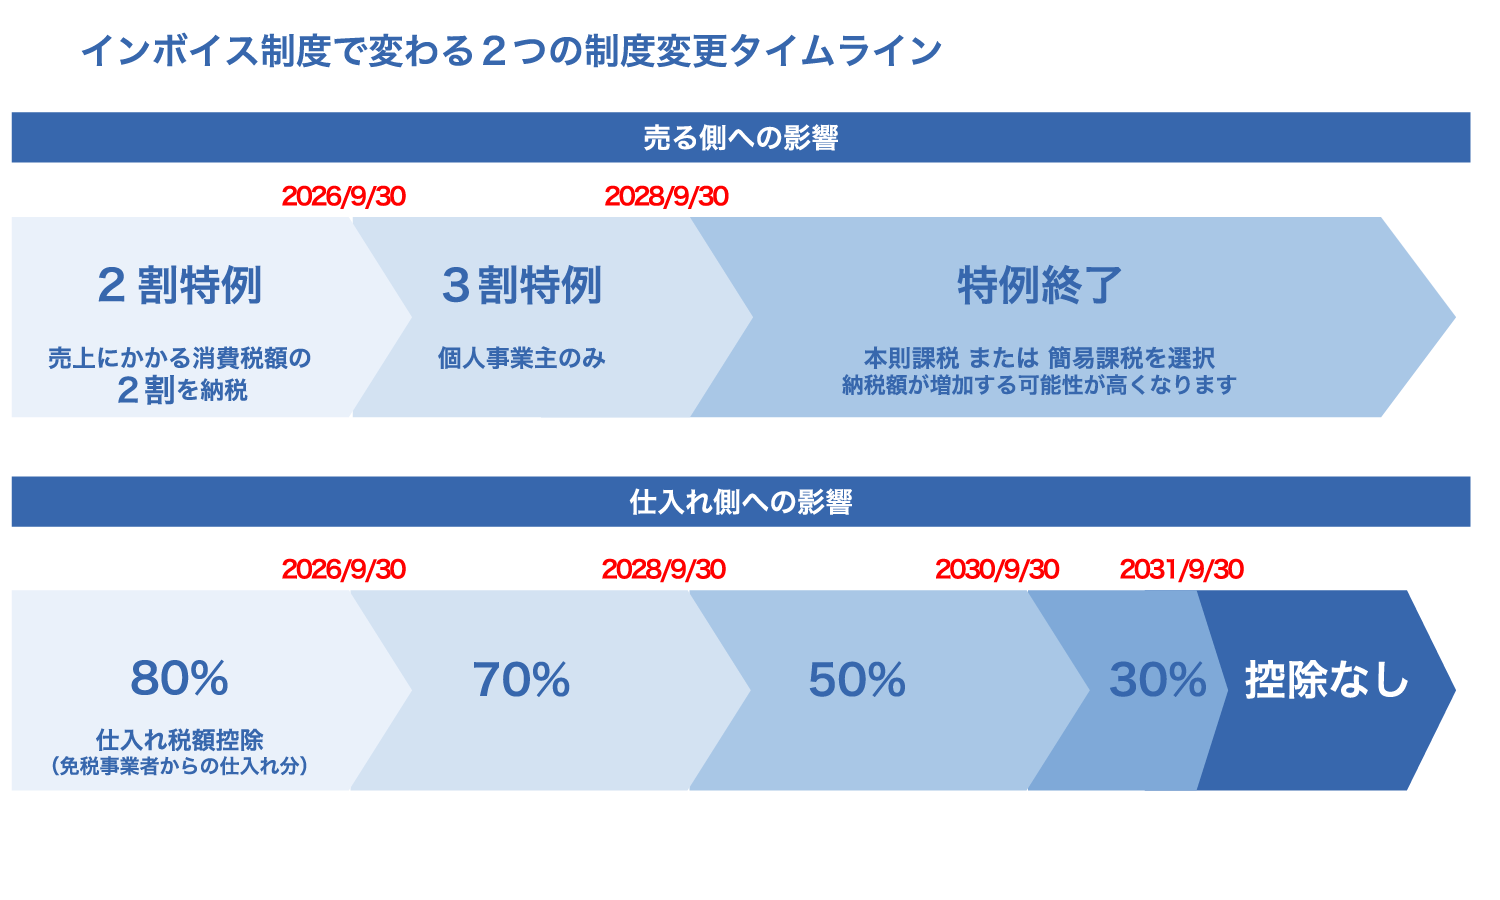
インボイス制度を機に免税事業者から課税事業者へ転換した事業者向けに、消費税の納税額を売上にかかる消費税額の2割に抑えられる「2割特例」という軽減措置が設けられていました。
この特例は2026年9月30日で終了します。
国税庁の公表によれば、2割特例の適用対象は「令和5年10月1日から令和8年9月30日までの日の属する各課税期間」とされており、当初から期限付きの措置でした。
終了後は、個人事業主のみを対象とした2年間限定の「3割特例」(売上税額の3割を納税)への移行が予定されています。
一方、法人にはこの軽減措置はなく、本則課税または簡易課税のいずれかを選択する必要があります。
また、簡易課税を選ぶ場合は事前の届出が必要となるため、早めの判断が求められます。
免税事業者からの仕入れについては、本来は仕入税額控除が認められませんが、急激な負担増を避けるための経過措置が設けられています。
当初の予定では、2026年10月から控除割合が80%から一気に50%へ引き下げられる予定でした。
しかし、事業者の負担を考慮し、2026年の制度改正でスケジュールが緩和されました。
最新の制度では、控除割合は次のように段階的に縮小します
2026年10月からは新設された「70%控除」へ移行し、その後も50%、30%と段階的に縮小し、最終的には控除自体ができなくなります。
緩和されたとはいえ、免税事業者と取引のある課税事業者にとって、長期的な負担増になることに変わりはありません。
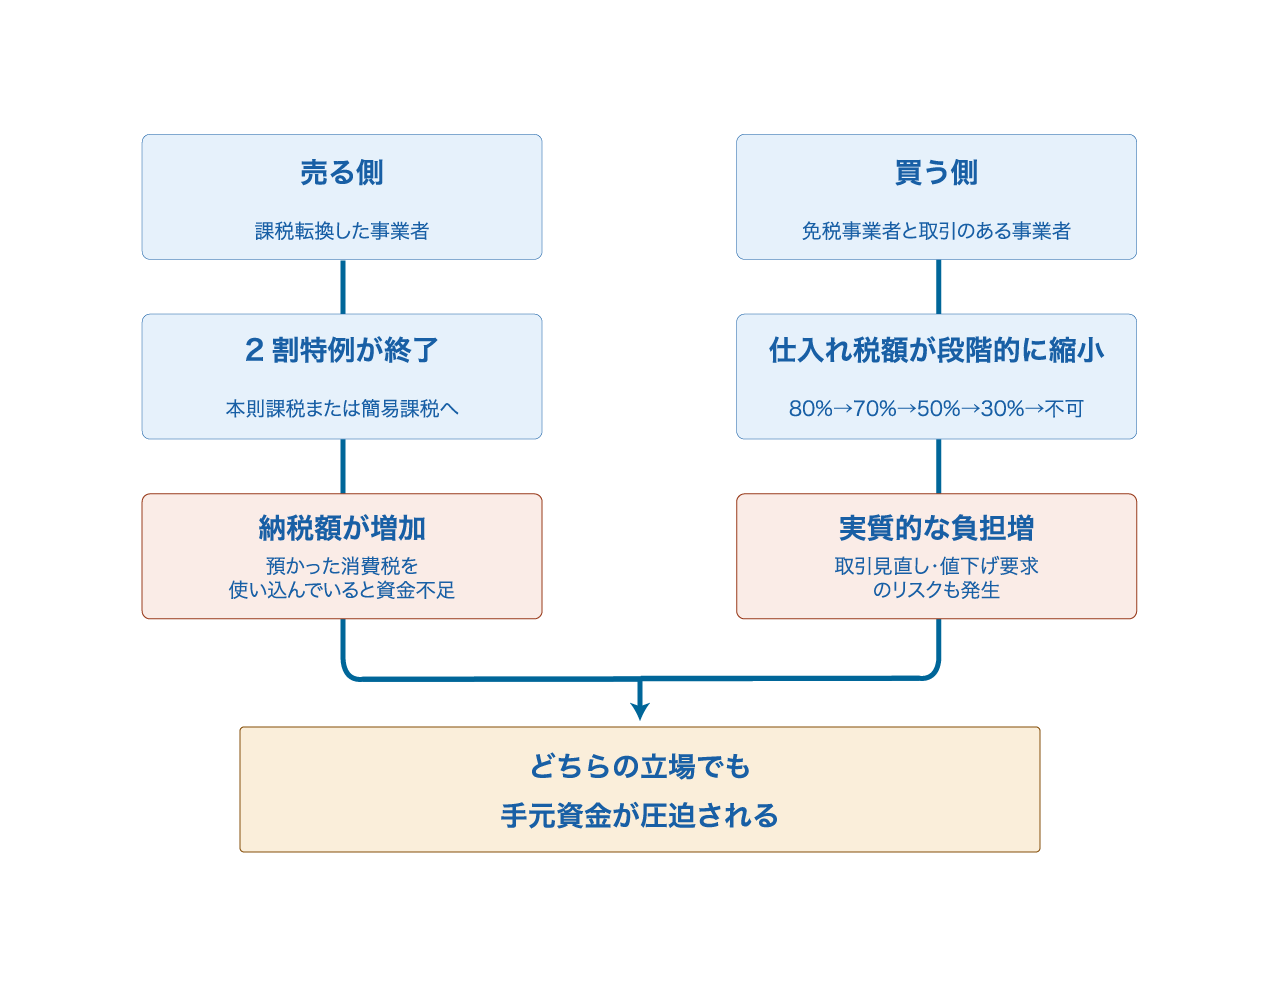
2割特例がなくなることで、これまでより多くの消費税を納める必要が出てきます。
消費税は基本的に「預かったお金」ですが、納税のタイミングまでに使い込んでしまっているケースも少なくありません。
納税資金を計画的に準備していないと、急な資金不足に直面するリスクがあります。
仕入税額控除の割合が80%から70%に下がり、その後も段階的に50%まで下がることで、これまでと同じ取引内容でも、納税額が確実に増加します。
これにより、免税事業者との取引そのものを見直す動きが企業間で広がる可能性があります。
免税事業者側からすれば、取引先から値下げを求められたり、最悪の場合は取引を打ち切られたりするリスクも現実的になってきます。
つまり、立場を問わず、多くの中小企業の手元資金が、これまでより圧迫されることになります。
制度変更まで時間があるうちに、できる準備があります。
「売る側」(課税転換した事業者)なのか、「買う側」(免税事業者と取引がある事業者)なのか、まずは自社がどちらに該当するかを明確にしましょう。
消費税は赤字でも納税義務が発生することがあります。
運転資金と納税資金を分けて管理し、急な資金不足を避ける準備をしておくことが重要です。
免税事業者との取引がある場合は、今後の取引条件について早めに話し合っておくことで、急な取引見直しによるトラブルを防げます。
こうした制度変更によって、納税額が一時的に増える、あるいは取引条件の見直しでキャッシュフローが一時的に乱れるといった事態は、多くの中小企業にとって他人事ではありません。
特に個人事業主の場合、3月の確定申告直後に「所得税」と「消費税」のダブルの納税がやってきます。
法人の場合も、決算後2ヶ月以内に大きくなった消費税を現金で一括納付しなければなりません。
「黒字なのに手元に現金がない」「納税のために運転資金がショートする」という事態を防ぐために、売掛金の早期現金化を資金調達の選択肢に組み込んでおく企業が増えています。
そうした一時的な資金不足に対して、すでに発生している売掛金を早期に現金化できる売掛債権買取サービスは、有効な選択手段の一つです。
REARTH TOKYO(リアース東京)では、原油高・資材不足といった外部環境の変化による資金繰りの悪化に直面している企業様に向けて、売掛債権買取サービスをご提供しています。
スピードと信頼を重視し、2社間取引では、取引先に知られずに、最短1日で1億円までの資金化も可能になります。
「仕入れコストの上昇で先行資金が足りない」「入金サイクルのズレで現金が回らない」といったお悩みに、専門スタッフが丁寧にご対応します。はじめての方でも仕組みをわかりやすくご説明しますので、まずはお気軽にご相談ください。
インボイス制度の「2026年問題」は、立場を問わず中小企業の資金繰りに影響を与える制度変更です。
制度変更まで時間があるうちに、自社の立場を確認し、納税資金を計画的に準備しておくことが何より重要です。
資金繰りに不安を感じたら、早めにREARTH TOKYO(リアース東京)へご相談ください。
法改正の審議状況によって、施行内容が変更される可能性もあります。
本記事は2026年6月時点の情報に基づいています。
最新の制度内容は、国税庁の公式サイトでご確認ください。
「資金が足りない」と感じた時、多くの経営者がまず思い浮かべるのが銀行融資です。
しかし、融資が唯一の選択肢ではありません。
近年、売掛金を活用した「売掛債権買取サービス」が中小企業の間で広く利用されるようになっています。
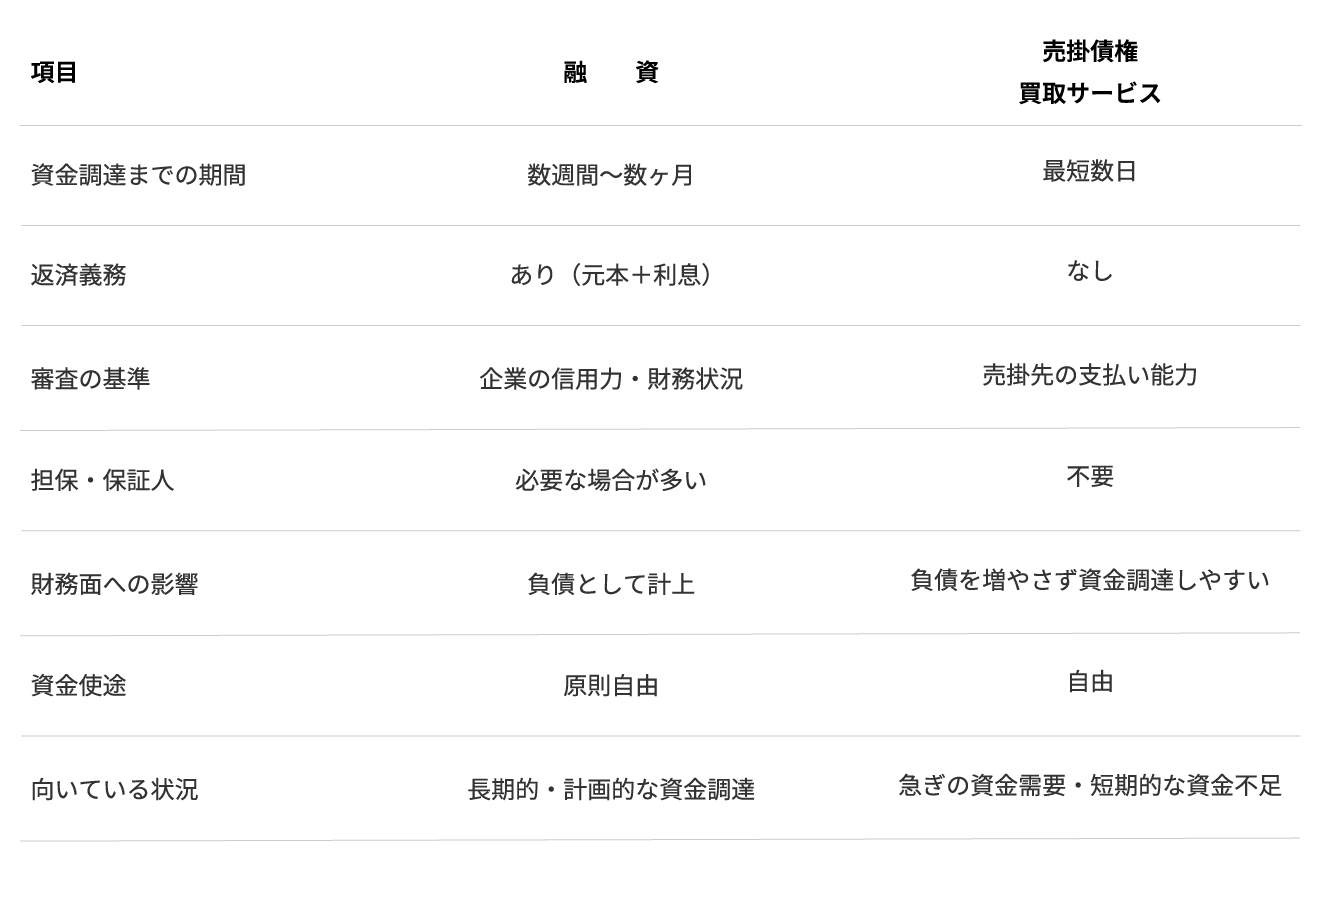
この2つは、どちらも「手元資金を増やす」という目的は同じですが、仕組みも特徴もまったく異なります。
どちらが自社に合っているのかを正しく判断するために、それぞれの特徴を整理してみましょう。
金融機関からお金を借り、利息をつけて返済する仕組みです。
調達した資金は自由に使えますが、返済義務が発生します。
審査では企業の信用力・財務状況・担保・保証人などが判断基準となります。
取引先への請求済みの売掛金を、買取会社に譲渡することで即座に現金化する仕組みです。
借入ではなく「すでに持っている資産を前倒しで現金化する」行為であるため、返済義務は発生しません。
審査では企業の信用力よりも「売掛先の支払い能力」が重視されます。
新店舗の開設や大型設備の購入など、金額が大きく返済計画が立てやすい場合は、低金利で長期間借りられる融資が有利です。
決算が黒字で、実績が十分にある企業であれば、審査が通りやすく低コストで資金調達できます。
審査期間が数週間〜数ヶ月かかることが多いため、急ぎではない資金調達に向いています。
一方、売掛債権買取サービスは以下のような状況に力を発揮します。
支払い期日が迫っている、良い物件や仕入れのチャンスがある、など
「今すぐ動きたい」局面では、最短数日で現金化できる売掛債権買取サービスが有効です。
創業間もない、直近の決算が厳しい、担保を用意できないといった場合でも、売掛先がしっかりした法人であれば活用できます。
借入金を増やさずに資金を調達できるため、将来の融資審査に影響を与えません。
手元資金を厚くしながら、バランスシートを健全に保つことができます。
月末締め翌々月末払いなど、入金まで時間がかかる取引が多い業種では、売掛金を即座に現金化することでキャッシュフローを安定させることができます。
売掛債権買取サービスは、売掛金を買い取ってもらい現金化する仕組みであり、一般的な融資のように「借入」ではありません。
返済義務が発生しない点が大きな違いです。
近年では、急な仕入れ対応・新規出店・広告投資など、“成長のための資金調達”として活用する企業も増えています。
融資には時間がかかる場合もあり、タイミング重視の経営判断では、スピードを優先して売掛債権買取サービスを活用するケースもあります。
国も売掛債権の活用を推進しています。
経済産業省・中小企業庁では、中小企業が不動産担保や保証人に過度な依存をせず資金調達できるよう、「売掛債権の利用促進」を進めています。
中小企業庁では、売掛債権を活用した資金調達に関する案内の中で、
「売掛債権の利用促進は国の施策です」と明言しています。
また、2020年4月の民法改正(債権法改正)では、これまで契約上の「譲渡制限特約」により譲渡が制限されていた売掛債権についても、一定条件のもと譲渡が可能となり、中小企業が売掛金を活用して資金調達しやすい環境整備が進められています。
このように、売掛債権を活用した資金調達は、現在では広く認知されている手法の一つとなっています。
「売上はあるのに、現金が足りない」という課題を抱える企業様に活用されています。
融資と売掛債権買取サービスは、どちらか一方を選ぶものではありません。
状況に応じて使い分けたり、組み合わせたりすることが、賢い資金管理につながります。
たとえば、長期的な設備投資は融資で賄いながら、月々の運転資金の不足は売掛債権買取サービスで補う——こうした組み合わせにより、返済負担を抑えながら資金の流れを安定させることができます。
大切なのは「融資しか選択肢がない」という思い込みを手放すことです。
手元にある売掛金も、経営を支える立派な資産です。
REARTH TOKYO(リアース東京)では、売掛債権買取サービスを主軸に、中小企業の資金繰りをスピーディーにサポートしています。
スピードと信頼を重視し、最短1日で1億円までの資金化も可能です。
「支払い期日が迫っている」「良い物件を今すぐ押さえたい」「融資の審査を待っている時間がない」
そんな即時性が求められる局面で、まず力になれるのが売掛債権買取サービスです。
ただ、REARTH TOKYOが大切にしているのは、目の前の資金繰りを解決するだけではありません。
お客様の経営が中長期的に安定することを、私たちは常に念頭に置いています。
そのため、売掛債権買取サービスで当座の資金需要を解決しながら、並行して金融機関への融資申請を進めるというご支援も行っています。
急場を売掛債権買取サービスで乗り切りつつ、融資による安定した資金基盤を構築していく。
この二段階のアプローチは、多くの中小企業経営者にとって、経営の安定と成長を両立させる現実的な戦略です。
「今すぐ資金が必要だが、将来的には融資も視野に入れたい」というお客様も、まずはお気軽にご相談ください。
お客様の状況を丁寧にお聞きした上で、最適なご提案をいたします。
契約形態や手数料、必要書類、入金スピードなどは事業者によって異なります。
利用前には契約内容を十分に確認し、自社の資金計画に合ったサービスを選ぶことが大切です。
融資と売掛債権買取サービスは、対立するものではなく、組み合わせることで経営をより強固にできる補完関係にあります。
「資金調達=融資しかない」という思い込みを手放すことが、経営の選択肢を広げる第一歩です。
「銀行へ相談するほどではないかもしれない」
「まずは話だけ聞いてみたい」
そのような段階でも問題ありません。
売掛金という手元の資産を活かしながら、次のステージへ進むための戦略をREARTH TOKYO(リアース東京)と一緒に考えていきましょう。
2026年2月28日、アメリカとイスラエルによるイランへの軍事攻撃開始をきっかけに、中東情勢が急速に緊迫化しました。
世界の原油の約2割が通過するホルムズ海峡が事実上の封鎖状態となり、原油価格の高騰と供給不安が広がり、日本企業を直撃しています。
「中東の話だから、うちには関係ない」——そう思っている経営者こそ、注意が必要です。
原油価格の高騰は、エネルギーコストにとどまらず、サプライチェーン全体を通じて中小企業の資金繰りを静かに、しかし確実に圧迫し始めています。
原油価格の上昇が中小企業に与える影響は、主に三つのルートで波及します。
ガソリン価格や電気・ガス料金が上がることで、製造コストや輸送コストが直接増加します。
運送業・製造業・飲食業など、エネルギーを多く使う業種ほど影響が大きくなります。
プラスチック・合成樹脂・包装材・合成繊維など幅広い製品の基礎原料となるナフサも原油から精製されます。
日本はナフサの約74%を中東からの輸入に頼っており、原油供給が滞ると、これらの製品の価格高騰や品薄が生じます。
実際、国内大手化学メーカーがエチレンの減産を相次いで実施しており、プラスチック関連製品の供給不足と価格上昇が現実のものとなっています。
原材料や資材の価格が上がっても、販売価格への転嫁には時間がかかります。
その間、仕入れ代金の支払いだけが先行し、手元の現金が削られていきます。
売上は変わらないのに利益率が下がり、気づいたら資金が足りない——これが多くの中小企業が直面している現実です。
原油高が資金繰りを直撃する背景には、中小企業特有の構造的な問題があります。
製造業や運送業など、大手企業の下請け・外注取引が多い業種では、月末締め翌々月末払いという支払いサイトは珍しくありません。月初にサービスや製品を納品しても、実際に入金されるまで最大約90日かかることになります。
平常時であれば、この90日のタイムラグも計算の上で乗り切れます。
しかし原油高のような外部環境の急変が起きると、話は変わります。
この三つが同時に起きると、売上がゼロになったわけでもないのに、支払いに必要な現金が底をつく「資金ショート」の危機が訪れます。
いわゆる黒字倒産のリスクです。
イラン情勢を受けて、こうした黒字倒産リスクは、すでに数字にも表れています。
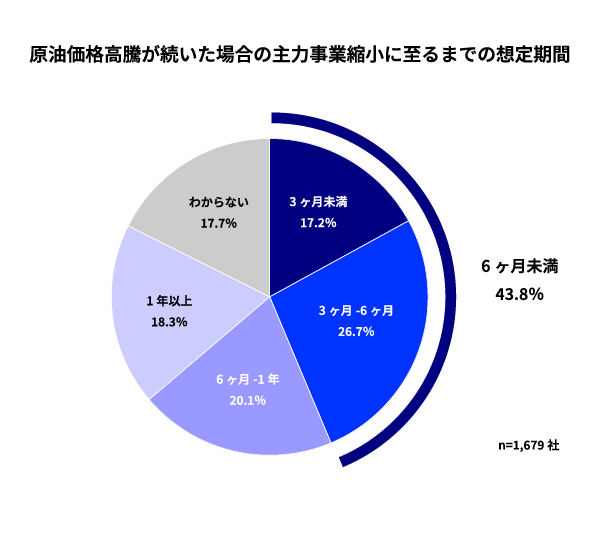
帝国データバンクの調査によれば、調査企業の43.8%が現状の原油高騰が半年続けば主力事業を縮小する可能性があると回答しています。
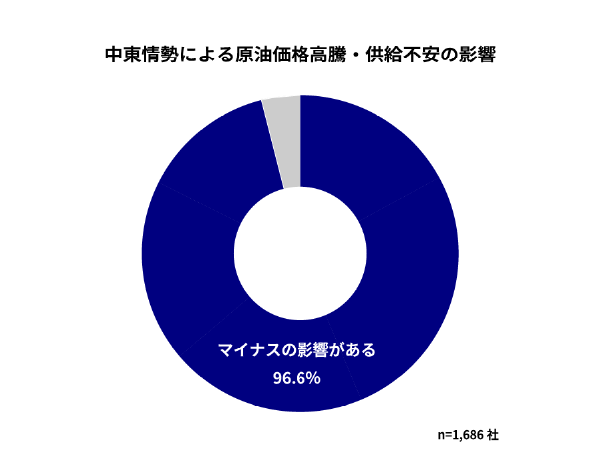
さらに96.6%とまさに9割以上の企業が、中東情勢の緊迫化が自社の企業経営に「マイナスの影響がある」と回答しています。
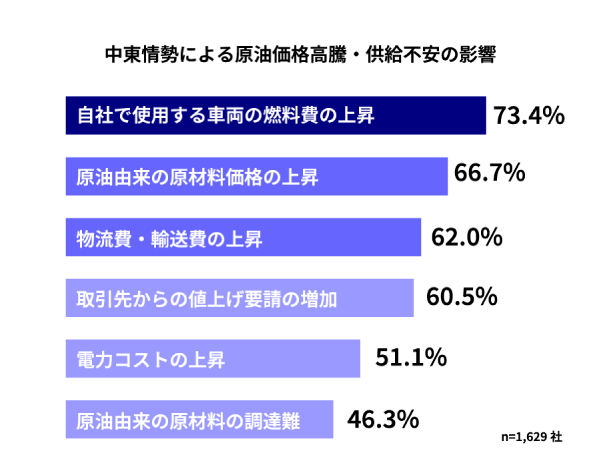
マイナス影響の内訳をみると、「自社で使用する車両の燃料費の上昇」(73.4%)が最多で、次いで「原油由来の原材料価格の上昇」(66.7%)、「物流費・輸送費の上昇」(62.0%)、「取引先からの値上げ要請の増加」(60.5%)と続きます。コスト増加の波が、エネルギーから原材料、輸送、そして取引先との関係にまで広く及んでいることがわかります。
「うちはまだ大丈夫」と思っていても、仕入れコストの上昇が利益率を蝕み、気づいた時には資金が回らなくなっていた——そんな事態は、決して他人事ではありません。
銀行融資は、こうした局面でこそ頼りにしたいのですが、皮肉なことに審査が通りにくくなるのもこういう時期です。
業績が落ち込んでいたり、仕入れコスト増で決算が厳しくなっていたりすると、「もう少し安定してから」と先送りにされることも少なくありません。
そこで注目されているのが、売掛債権買取サービスです。
売掛債権買取サービスは、取引先に対して発生している売掛金を買取会社に譲渡し、入金を待たずに即座に現金化する仕組みです。
融資と違い、返済義務がなく、バランスシートに借入金として計上されません。
企業の信用力よりも「売掛先の支払い能力」が重視されるため、業績が一時的に落ち込んでいる局面でも活用しやすいという特徴があります。
原油高による仕入れコスト増で先行資金が不足している時でも、すでに持っている売掛金を動かすことで、手元の資金を即座に補うことができます。
外部環境がどう変わろうと、売掛金さえあれば資金を循環させ続けることができる——これが売掛債権買取サービスの本質的な価値です。
REARTH TOKYO(リアース東京)では、原油高・資材不足といった外部環境の変化による資金繰りの悪化に直面している企業様に向けて、売掛債権買取サービスをご提供しています。
スピードと信頼を重視し、最短1日で1億円までの資金化も可能です。
「仕入れコストの上昇で先行資金が足りない」「入金サイクルのズレで現金が回らない」といったお悩みに、専門スタッフが丁寧にご対応します。はじめての方でも仕組みをわかりやすくご説明しますので、まずはお気軽にご相談ください。
イラン情勢による原油高騰は、エネルギーコストや原材料費の上昇を通じて、中小企業の資金繰りに確実に影響を与えています。
しかしこうした外部環境の変化は、今回が初めてではありませんし、これが最後でもないはずです。
大切なのは、環境が変わるたびに振り回されない「資金繰りの仕組み」を持つことです。
売掛債権買取サービスは、不測の事態でも手元の資金を動かし続けるための、現実的な選択肢のひとつです。
資金繰りに少しでも不安を感じたら、早めにREARTH TOKYO(リアース東京)へご相談ください。
「売上はしっかりある。なのに、なぜかお金が足りない」——そんな経験をお持ちの経営者は少なくないはずです。
事業を継続していれば、商品の販売やサービスの提供によって売掛金が積み上がっていきます。
しかし、その売掛金が実際に入金されるまでの間にも、人件費、仕入れ、家賃、設備投資、広告費、外注費、税金・保険料などといった支払いは容赦なく発生します。
この「入金と出金のタイムラグ」こそが、多くの中小企業・個人事業主が直面するキャッシュフロー悪化の根本原因です。
売上が好調なのに資金繰りに追われる——この矛盾を解消するための考え方と、具体的な手段についてご説明します。
貸借対照表の上では、売掛金は立派な「資産」です。
しかし、入金日まで動かせない資産は、現実の経営においてはただの「待ち状態」に過ぎません。
製造業や運送業など、また大手企業の下請け・外注取引では月末締め翌々月末払いという支払いサイトは珍しくありません。
その場合、月初にサービスを提供した場合、実際に入金されるまで最大約90日かかることになります。
その間にも固定費や運転資金は発生し続け、新たな仕事を受注すれば先行コストも膨らみます。
売上が増えれば増えるほどキャッシュが不足するという、成長期の企業が陥りやすい「資金繰りのジレンマ」はここから生まれます。
キャッシュフロー改善の本質は、この「資産の滞留」を解消し、資金を事業の中で絶えず循環させることにあります。
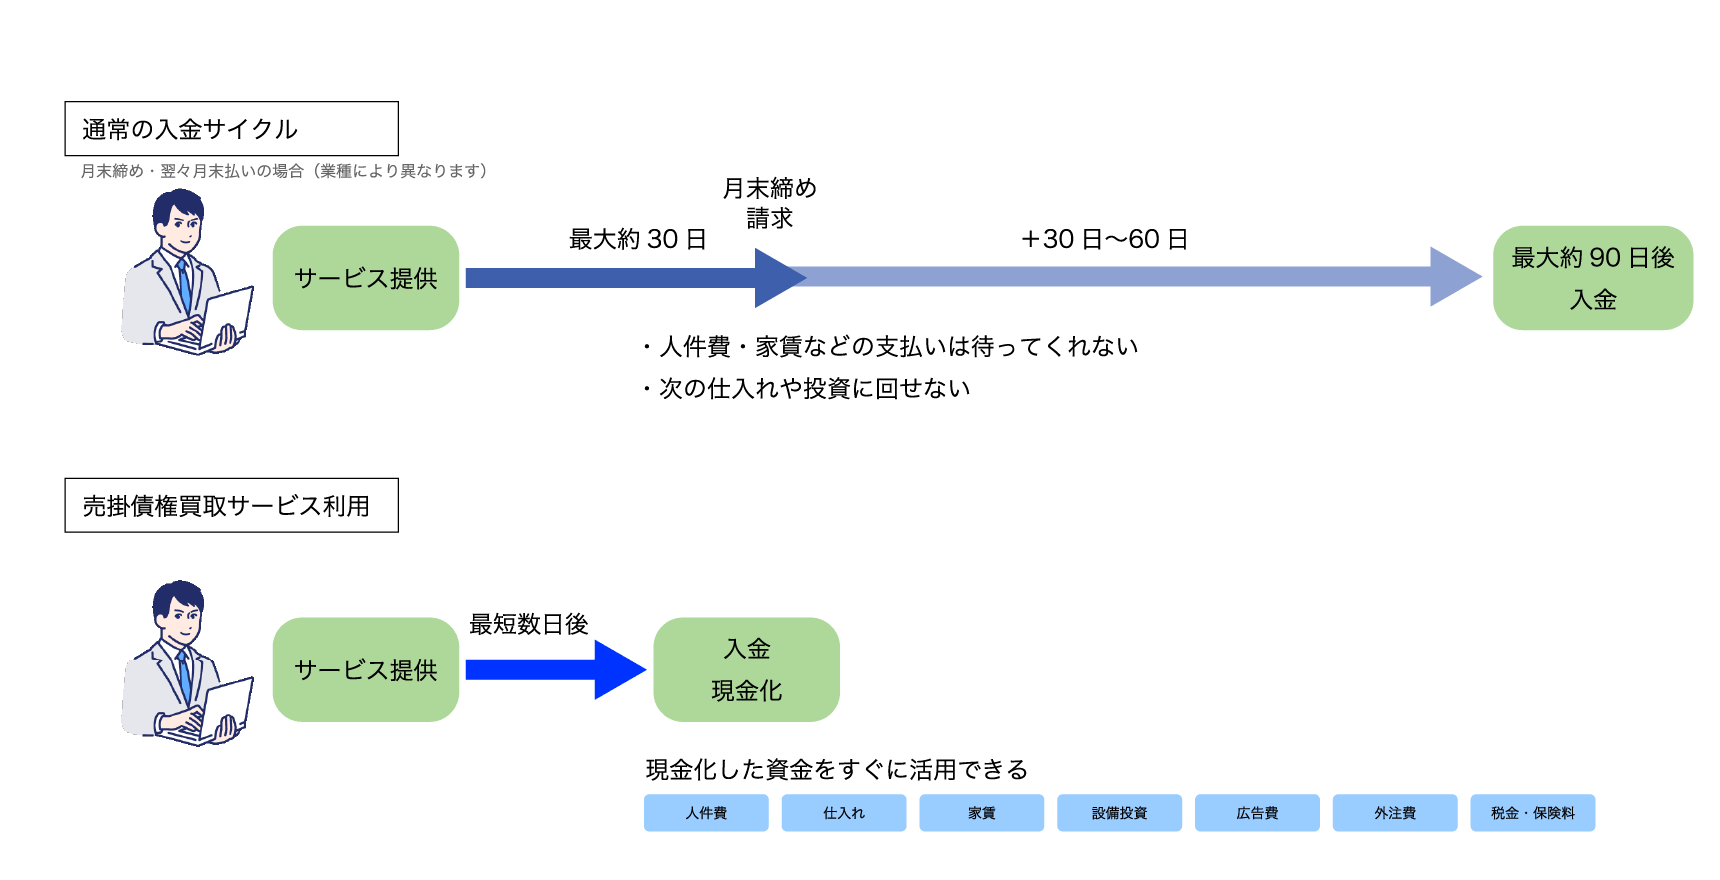
売掛債権買取サービスは、入金を待っている売掛金を買取会社に譲渡し、即座に現金化する仕組みです。
入金サイクルの構造的な問題を、外部の力を借りて解消できる点が大きな特徴です。
銀行融資のように返済計画を立てる必要がなく、あくまでも「すでに持っている資産を前倒しで現金化する」という発想のため、負債が増えることもありません。
キャッシュフローの改善に特化した、シンプルで合理的な手段といえます。
売掛金の入金を90日待つのと、5日で現金化するのとでは、同じ売上でも手元資金の動き方がまったく異なります。
資金の回転が速くなることで、次の仕入れや投資への対応力が高まり、事業のスピードそのものが上がります。
融資による資金調達は、将来の返済義務を生みます。
一方、売掛債権買取サービスは資産の換金であるため、借入金としてバランスシートに計上されません。
財務内容を健全に保ちながら、必要な時に必要な資金を確保できます。
利益が出ているにもかかわらず、支払いに必要なキャッシュが底をついて倒産する——これが「黒字倒産」です。
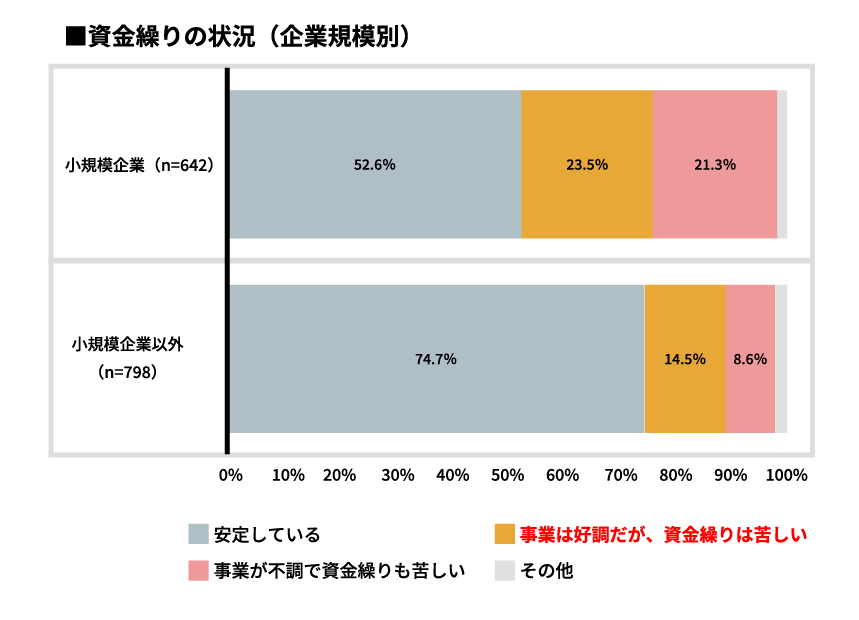
実際、東京商工会議所が2024年に実施した調査によれば、「事業は好調だが資金繰りは苦しい」と回答した企業の割合は、小規模企業で23.5%にのぼります。
小規模企業以外の14.5%と比較するとその差は歴然です。
規模が小さくなるほど、この割合が高くなる傾向は、小規模企業ほど黒字倒産のリスクにさらされやすいことを示しています。
これは決して他人事ではありません。
売掛債権買取サービスを活用することで、帳簿上の利益と手元現金のギャップを埋め、最悪の事態を未然に防ぐことができます。
REARTH TOKYO(リアース東京)では、キャッシュフローの改善を検討されているあらゆる業種の企業様に向けて、売掛債権買取サービスをご提供しています。
スピードと信頼を重視し、最短1日で1億円までの資金化も可能です。
「支払いのタイミングがずれて資金が足りない」「売上はあるのに現金が動かない」といったお悩みに、専門スタッフが丁寧にご対応します。
はじめての方でも仕組みをわかりやすくご説明しますので、まずはお気軽にご相談ください。
売掛金は「ある」のに使えない——この状態を放置することが、資金繰り悪化の最大の原因です。
キャッシュフロー改善の第一歩は、滞留している資産を「動く資金」に変える発想の転換にあります。
売掛債権買取サービスは、その転換を即座に実現できる現実的な手段です。
資金繰りに少しでも不安を感じたら、早めにREARTH TOKYO(リアース東京)へご相談ください。
中小企業様の経営相談を受けていると、
「PLでは利益が出ているのに、なぜかお金が残らない」
という声を数多く耳にします。
その答えは、財務三表の”つながり”にあります。
Vol.1では、財務三表(PL・BS・CF)が”経営の循環”を示す三角形であり、1枚だけでは正しい判断ができないという原則をお伝えしました。
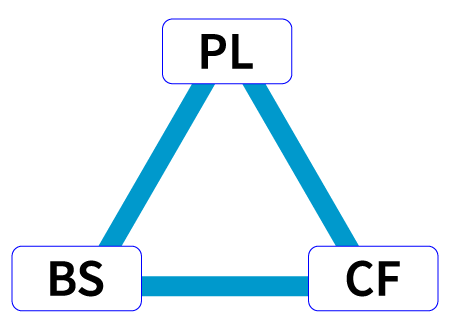
Vol.2の今回は、実際の数値を使いながら
「三表がどのようにつながり、どこで資金繰りが悪化しやすいのか」
を具体的に読み解いていきます。
ここでは、従業員15名ほどの製造業A社を例に、「売上が伸びているのに現金が減る」典型ケースを見ていきます。
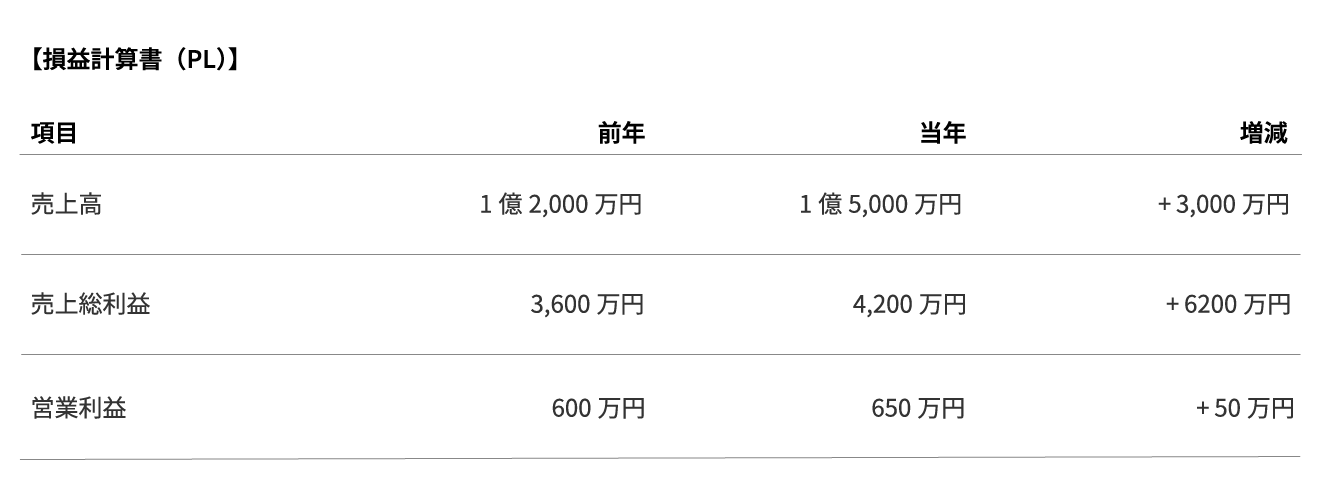
→ A社は利益が増え、数字だけ見れば順調に成長しているように見える。
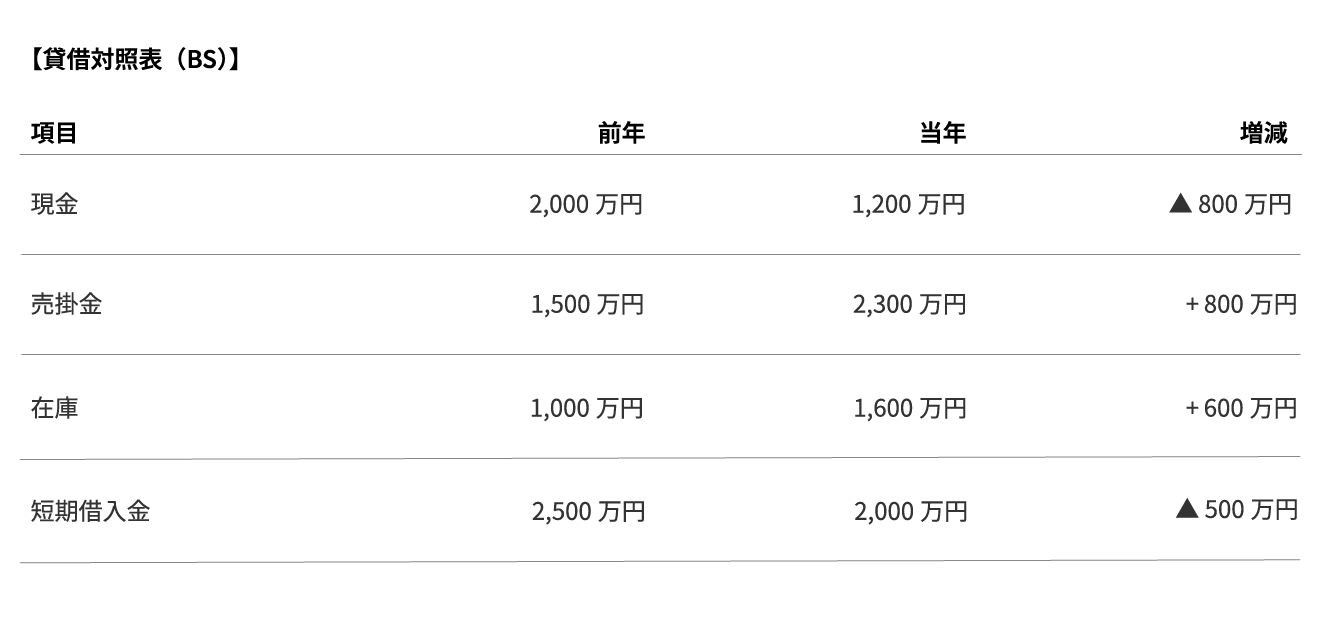
→ 現金は減ったが、売掛金と在庫は増えている。
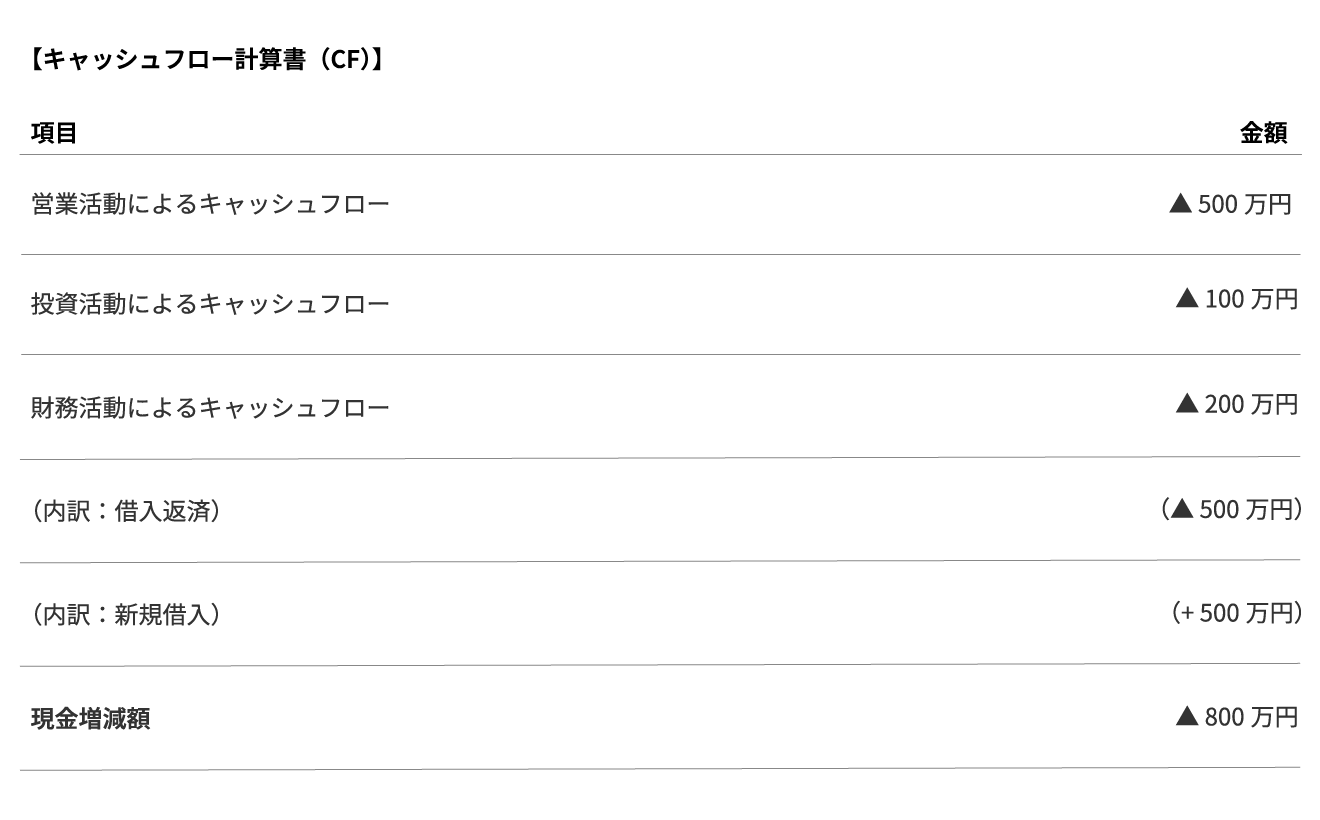
→ 営業活動によるキャッシュフローがマイナス利益は出ているのに営業CFはマイナス…
この「ズレ」が、資金繰り悪化の大きな要因です。
A社のPLでは、売上が3,000万円増加し、営業利益も前年より増えています。経営者がPLだけを見た場合、おそらくこう感じるでしょう。
「売上が伸びた。利益も出ている。順調だ」
しかし、PLには「現金が入ったかどうか」は書かれていません。
PLの売上は、「請求した金額(売掛金)」も計上されるため、現金収入とは切り離されているのです。
A社では売上が増えた分、売掛金が800万円増加しています。
これは言い換えると、“売上の伸び=お金が増えた”ではなく、”未回収の請求が増えただけ”ということです。
結果として、売上の成長とは裏腹に、現金残高が800万円も減ってしまったわけです。
A社では在庫も600万円増加しています。
在庫は資産としてBSに計上されますが、仕入や製造に現金が出ていっているため、実際にはキャッシュフローを悪化させます。売上増加を見越して在庫を積むことはよくあります。
しかし、
という構造は避けられません。
特に、中小企業では増えた在庫=売れる保証がないため、資金繰り悪化の主要因になりやすいポイントです。
A社は短期借入金の返済で年間500万円を支払っています。
借入金の返済はPL上は費用にならないため、利益には影響しません。
しかし現金は確実に出ていきます。
PLは黒字
でも
CFは赤字
という企業に非常に多い原因がこれです。利益と資金繰りは、まったく別の動きをする。ここが三表を理解するうえで、非常に重要な視点になります。
ここまでのA社の動きを整理すると、単独で見れば問題なさそうな各指標が、実は深刻な資金繰り悪化を引き起こしていることがわかります。
PLだけでは「順調な成長」に見えた経営も、BSとCFを加えて見ることで、売上成長を追いかけすぎて運転資金が不足しているという本質的な問題が明らかになります。
これが、「財務三表をつなげて読む」ことの本当の意味です。
リアース東京が日々の相談で感じるのは、多くの中小企業では「利益が出れば大丈夫」と考えがちな点です。
しかし実際には、改善すべきポイントはPL以外に隠れています。
これらはすべて、「PL → BS → CF」のつながりを前提にした分析があってこそ見えてくる改善策です。
A社のように、
という状況は、中小企業では珍しいことではありません。
リアース東京が現場で感じるのは、資金繰り悪化の原因の多くが「利益不足」ではなく、「財務のつながりが見えていないこと」だということです。
売掛金が増えて資金繰りが悪化する局面では、売掛債権買取サービスは即効性のある解決策です。
ただし、私たちが強調したいのは、こうしたサービスは「緊急時の資金確保手段」であり、根本的な財務体質の改善は財務三表の理解から始まるということです。

資金繰りの改善と、企業の持続的成長のためには、
この三位一体の視点が欠かせません。
Vol.2では、三表のつながりを実例で解説しました。
今回のケーススタディを通じて、
というポイントを理解していただけたのではないでしょうか。
次回の Vol.3 では、「経営判断に活かすための”財務データの読み方改革”」と題して、
など、実務で使える視点をお伝えします。
財務三表は「別々の書類」ではなく、”経営の流れを立体的に映し出す装置”です。
PLだけ見て判断する経営から、PL・BS・CFを連動させて考える経営へ。数字を”動かす”経営ができる企業は、環境変化に強く、成長スピードも違います。
次回もぜひご覧ください。
企業間取引において、売掛金の入金を待たずに資金を確保する手段として、売掛債権買取サービスが注目されています。しかし、「法的な手続きが複雑なのでは?」「取引先に知られてしまうのでは?」といった不安から、利用をためらう経営者の方も少なくありません。
実は、2005年に整備された「債権譲渡登記制度」により、売掛債権買取サービスは以前よりも格段に利用しやすくなりました。本記事では、この制度の仕組みと、利用時に知っておくべきポイントをわかりやすく解説します。
売掛債権買取サービスを利用する際、最も重要なのが「第三者対抗要件」です。これは、「この債権は正式に譲渡されたものです」と第三者に主張できる法的な根拠のことを指します。
2005年以前、民法では債権譲渡の対抗要件として以下の2つの方法しか認められていませんでした。
民法第467条は、債権を譲渡した場合には、その債権の譲受人が債務者に対して自分が債権者であることを主張するためには、譲渡人から債務者に対して債権譲渡の事実を通知するか、債務者の承諾を得なければならないこととしています。
(出典:法務省「第1債権譲渡登記制度とは?」)
https://www.moj.go.jp/MINJI/saikenjouto-01.html
こうした状況を改善するため、2005年10月に「債権譲渡の対抗要件に関する民法の特例等に関する法律の一部を改正する法律」が施行されました。この法改正により創設されたのが「債権譲渡登記制度」です。
債権譲渡登記制度は、法人がする金銭債権の譲渡や金銭債権を目的とする質権の設定について、簡便に債務者以外の第三者に対する対抗要件を備えるための制度です。
(出典:法務省「第1債権譲渡登記制度とは?」)
https://www.moj.go.jp/MINJI/saikenjouto-01.html
つまり、法務局に登記を行うことで、売掛先企業への通知や承諾を得ることなく、第三者対抗要件を満たすことができるようになったのです。
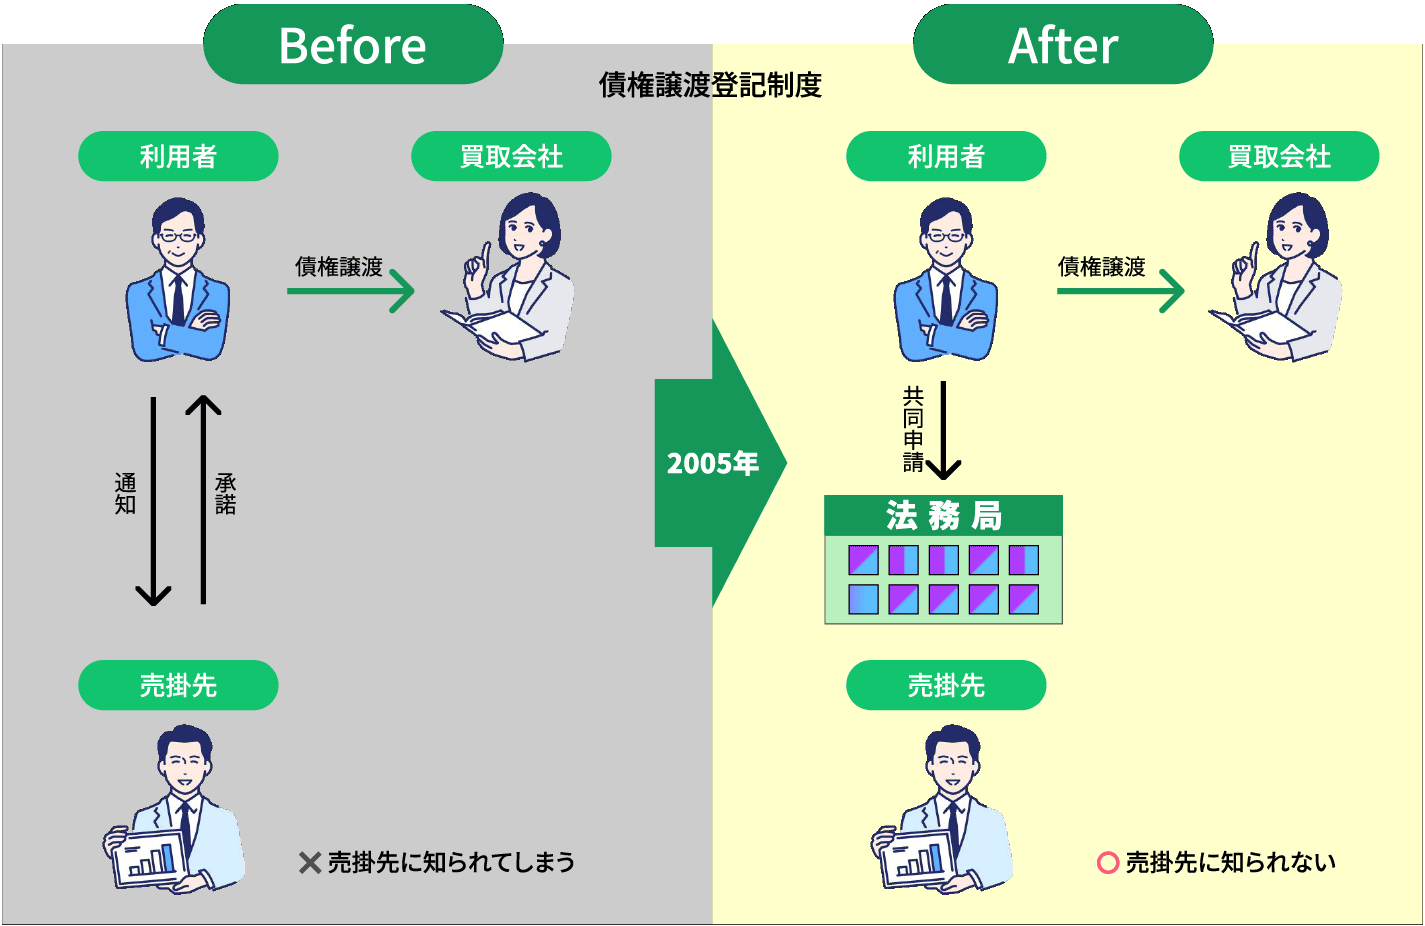
債権譲渡登記制度では、東京法務局に設置された「債権譲渡登記ファイル」に以下の情報が記録されます。
登記の効力は5年間有効で、必要に応じて更新することができます。
債権譲渡登記ファイルに記録することにより、当該債権の債務者以外の第三者について、民法第467条の規定による確定日付のある証書による通知があったものとみなされ、第三者対抗要件が具備されます。
(出典:法務省「第1債権譲渡登記制度とは?」)
https://www.moj.go.jp/MINJI/saikenjouto-01.html
最大のメリットは、売掛先企業に知られることなく売掛債権を資金化できる点です。取引関係に影響を与えず、必要なタイミングで柔軟に資金を確保できるようになりました。
登記により債権譲渡が公示されるため、同じ債権が複数の相手に譲渡される「二重譲渡」のリスクを防ぐことができます。買取会社にとっても安心して取引ができる環境が整いました。
従来の方法では、売掛先企業ごとに通知や承諾を得る必要がありましたが、登記であれば一括して複数の債権を対象にすることも可能です。
この制度により、中小企業にとって売掛債権買取サービスがより身近な資金調達手段となりました。中小企業庁も「売掛債権の利活用促進」の一環として、この制度を推進しています。
売掛債権買取サービスを利用する際、債権譲渡登記は必須ではありません。利用者の状況やニーズに応じて、以下の3つの選択肢から選ぶことができます。
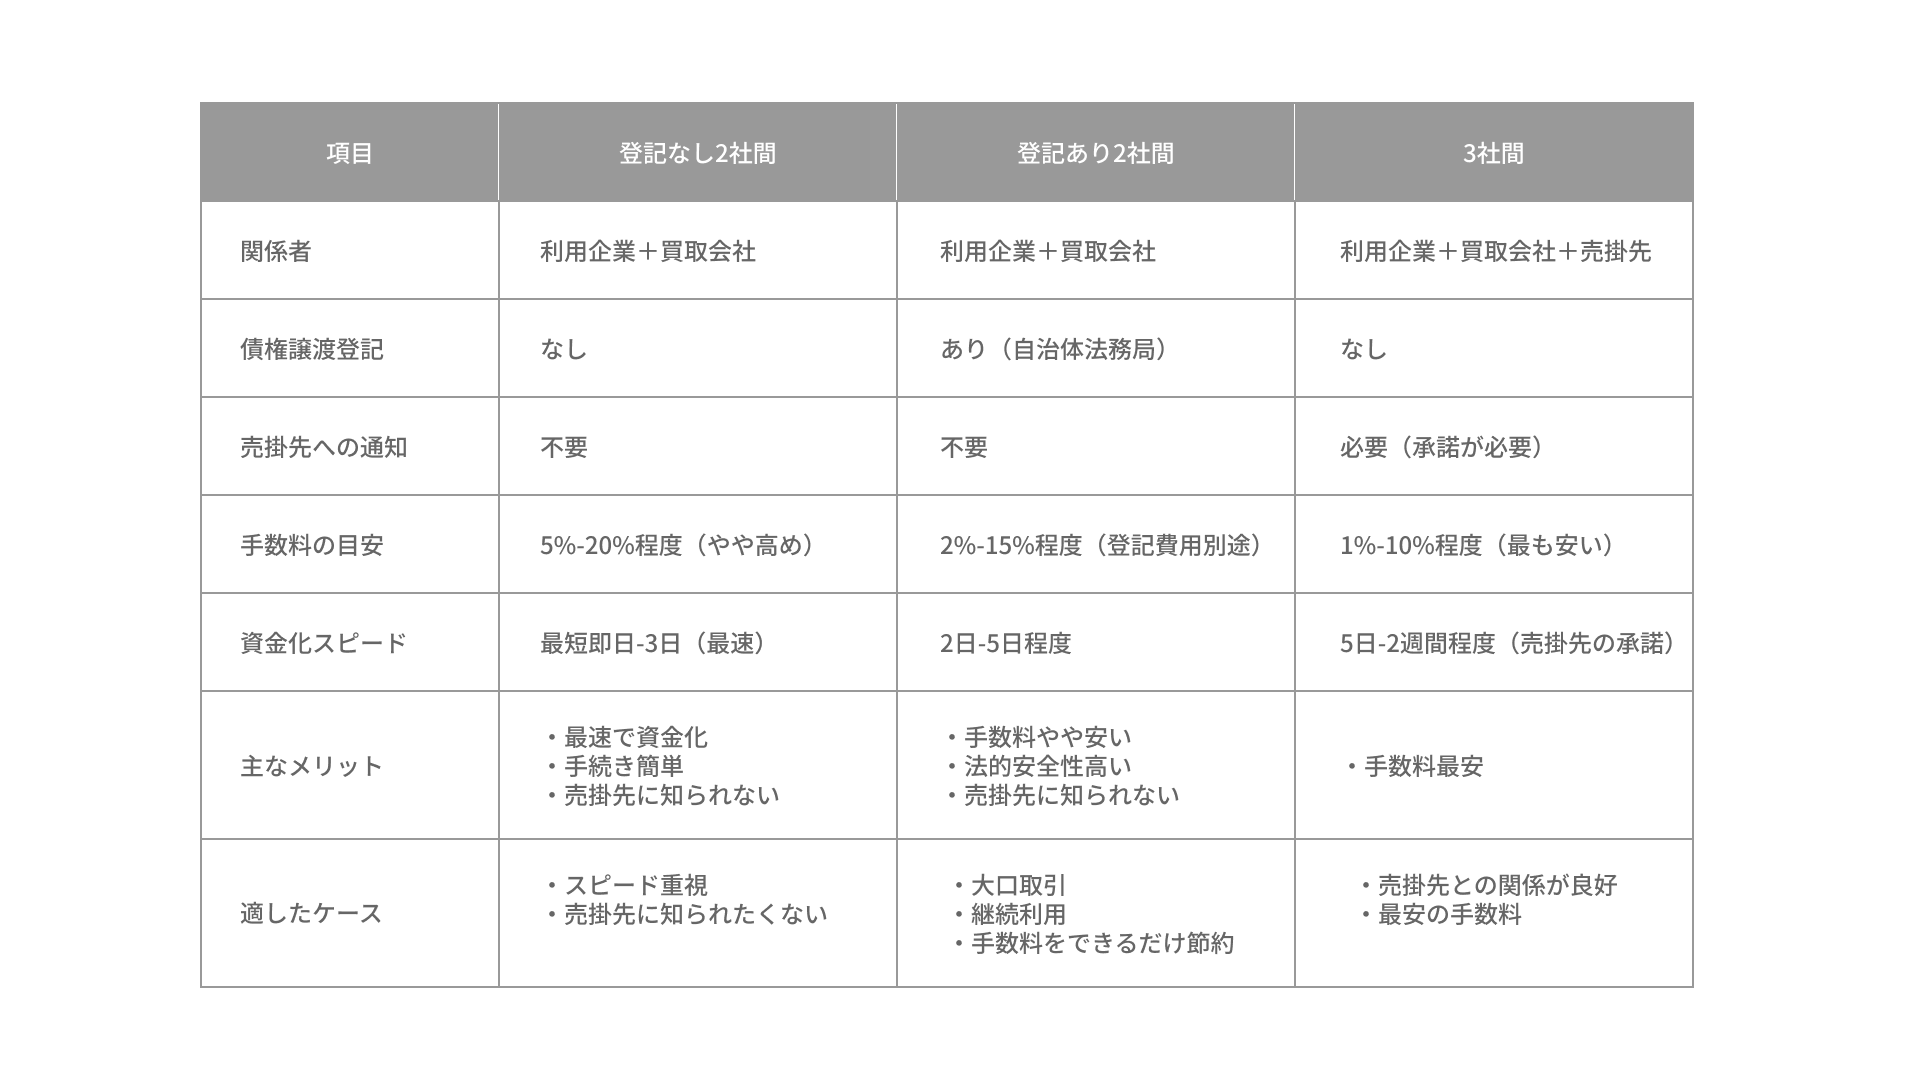
多くの場合、登記なしの2社間取引で問題ありませんが、以下のようなケースでは登記が求められることがあります。
登記の有無については、買取会社と相談しながら決定することができます。
債権譲渡登記は、譲渡された債権が真実に存在することや真実に譲渡がされたことまでを公示・証明するものではありません。
(出典:法務省 債権譲渡登記制度のご案内)
https://www.moj.go.jp/content/001356471.pdf
債権譲渡登記制度は、売掛債権買取サービスを利用する企業にとって「手続きを増やした」のではなく、「選択肢を増やした」制度です。
登記をすることもできるし、しなくても利用できる。この柔軟性こそが、2005年以降、売掛債権買取サービスが中小企業の資金調達手段として急速に普及した理由の一つです。
実際、中小企業庁を中心に国を挙げて売掛債権の利活用が推進されており、今後もさらに利用しやすい環境が整っていくことが期待されます。
REARTH TOKYO(リアース東京)では、お客様の状況に応じて最適な売掛債権買取サービスをご提案しています。登記が必要かどうか、どのような手続きが最適かといった判断も、担当者がお客様の状況を踏まえて適切に行いますので、複雑な手続きについて悩む必要はなく、丁寧に対応いたします。
「法的な手続きが不安」「どの方法が自社に合っているかわからない」といったご相談も、お気軽にお問い合わせください。スピーディーかつ誠実に、あなたの事業を支える最適なプランをご提案いたします。
※本記事の内容は2026年1月時点の情報に基づいています。法令や制度は改正される可能性がありますので、実際のご利用時には最新の情報をご確認ください。
企業経営には、順調な時期と苦しい時期があります。
売上の減少やコストの増加、取引先の変化、資金繰りの圧迫……
誰もが一度は「経営を立て直したい」と思う瞬間に直面します。
しかし、再建のチャンスがあっても、その一歩を踏み出せない経営者が少なくありません。
その背景には、「事業再生=ネガティブなもの」という誤解が根強く存在しています。
本記事では、中小企業が陥りやすい3つの誤解を取り上げ、それぞれの本当の意味を整理していきます。
まず最も多い誤解が、「再生=倒産寸前」というイメージです。
確かに、資金繰りが限界を迎えてから相談に訪れるケースは多いです。
しかし、実際の事業再生とは「再出発」のための戦略的取り組みです。
決して企業経営の末期状態だけに当てはまる言葉ではありません。
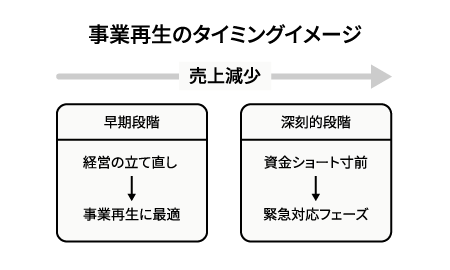
むしろ、早期段階での事業再生こそ、成功に導く最短ルートと言えるでしょう。
2022年3月に全国銀行協会を事務局とする「中小企業の事業再生等に関する研究会」が策定した
「中小企業の事業再生等に関するガイドライン」(一般社団法人 全国銀行協会ウェブサイト)では、事業再生について以下のように定義されています。
中小企業者の「平時」「有事」「事業再生計画成立後のフォローアップ」の各段階において、中小企業者と金融機関それぞれが果たすべき役割を明確化し、継続的かつ良好な信頼関係の構築・強化を図る。
(出典:「中小企業の事業再生等に関するガイドライン」令和4年3月策定、令和6年1月一部改定)
「平時」においても必要な取り組みであると明確に言及されています。
つまり、再生は「終わり」ではなく「始まり」なのです。
本来の事業再生とは、売上減少や借入依存など経営バランスが崩れ始めた段階で、早めに取り組むものです。
早期に現状を把握し、外部の専門家や金融支援制度を活用すれば、倒産前に立て直せる可能性は十分にあります。
次に多い誤解は、「再生=人員削減・事業縮小」だという考え方です。
確かに、赤字部門の整理やコスト削減は再生の一環ですが、それがすべてではありません。
本質的な再生とは、“本業の磨き直し”と“収益構造の再設計”です。
前述の「中小企業の事業再生等に関するガイドライン」でも、有事における中小企業者の対応として「本源的な収益力の回復(本来の業務・収益構造=商品やサービスの提供によって業績・収益を上げていくこと)」の重要性が明記されています。
事業再生には様々な手法がある。金融支援はそのオプションの一つであり、有事においては、本源的な収益力の回復が重要である。事業再生を進めるにあたっては、中小企業者が自律的・持続的な成長に向け、本源的な収益力の回復に取り組むことが必要である。
(出典:「中小企業の事業再生等に関するガイドライン」第二部 2.(1)②)
たとえば、固定費の削減と並行して、利益率の高いサービスに集中する、取引条件を見直す、販売チャネルを再構築する、など……
こうした取り組みが、結果的に人や組織の力を最大化します。
再生とは、削ることではなく、「強みを再発見し、再び育てる」プロセスなのです。
三つ目の誤解は、「再生支援や売掛債権買取サービスを使うと、金融機関の信用を失うのではないか」という不安です。
しかし実際には、政府は事業再生支援を積極的に推進しています。2024年3月には経済産業省・金融庁・財務省が連携して
「再生支援の総合的対策」(経済産業省ウェブサイト)を策定し、金融機関に対して中小企業者の経営改善・事業再生支援を一層促すよう要請しています。

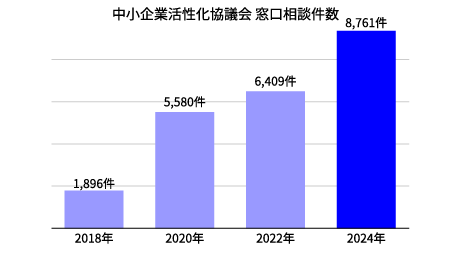
全国各地の商工会議所等が金融機関・民間専門家・各種支援機関と連携し、「地域全体での収益力改善・経営改善・事業再生・再チャレンジの最大化」を追求するために設置された中小企業の活性化を支援する「中小企業活性化協議会」への相談件数は年々増加傾向にあり、2024年度は過去最高を記録しており、事業再生支援ニーズの高まりが見受けられます。
経営再建の過程では、一時的に資金がショートすることもあります。
重要なのは資金が底を突く前に、売掛債権買取サービスによる迅速な資金化や中小企業活性化協議会によるリスケジュール対応などの制度利用を通して「状況に応じた適切な手段」を選択することです。
今は再生に取り組む姿勢自体が「責任ある経営判断」として評価される時代になっています。
「早い段階での相談が、再生の成否を分ける」
信用を守るためにこそ、早期の行動が欠かせません。
中小企業活性化協議会の窓口相談後のアンケート(中小企業庁ウェブサイト)では、「もっと早く相談すればよかった」「もっと早く知りたかった」という声が多数寄せられています。
一般的に、有事への移行の初期段階であるほうが、金融機関が提供できるソリューションが多く、中小企業者が取り得る選択肢の幅も広いとされています。早い段階で専門家や支援機関に相談することで、より多くの選択肢の中から最適な対策を選ぶことができるのです。
事業再生という言葉には、かつて「延命」「立て直し」といった後ろ向きな印象がありました。
しかし現在では、「事業の転換」「新しい成長軸の再構築」という前向きな意味へと変わりつつあります。
経営環境の変化が激しい今、再生は決して特別なことではありません。むしろ、「変化に適応し続ける」企業こそが、真に強い会社といえます。
再建に向けた第一歩は、現状を直視すること。
そして、誤解を恐れず、専門家や支援機関に早めに相談することです。
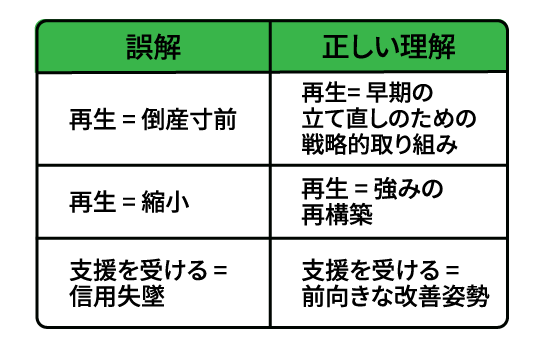
経営再建を阻む3つの誤解をまとめると
これらを正しく理解すれば、事業再生は「恐れるもの」ではなく「再出発のチャンス」として捉えられるはずです。
リアース東京では、売掛債権買取サービスをはじめとする資金繰り支援を通じて、企業が“再生の第一歩”を踏み出すお手伝いをしています。
経営の悩みや不安を抱えたときこそ、信頼できるパートナーにご相談ください。
立ち止まるのではなく、再び歩き出すために。
中小企業の経営者にとって「数字」は苦手意識のある分野かもしれません。
決算書を税理士に任せきりにして、「利益が出ているのに資金が足りない」と感じたことがある方も多いでしょう。
その原因の多くは、“財務三表のつながり”を正しく理解していないことにあります。
企業の経営を映す鏡となる3つの書類が「財務三表」です。
どれも重要な書類ですが、1枚だけ見ても全体像はわかりません。利益が出ていても現金が減っている企業は、PL上の数字だけで経営を判断しているケースがほとんどです。特に中小企業にとってキャッシュフロー計算書の作成は法的義務ではありませんが、現金の流れを可視化することは経営の安定に不可欠と言えるでしょう。
財務三表の本質は、それぞれが有機的に結びついているという点にあります。
たとえば、売上が増えればPLの利益は増えますが、その裏で「売掛金」が増え、BS上の資産として残ります。しかし回収が遅れれば、CF上では現金が減ることになります。
このように、PLで利益が出ても、BSとCFの視点を合わせて見ないと資金繰りは悪化するのです。
逆に、在庫圧縮、固定資産を売却するとBSの資産が減少し、CFで現金増加につながります。
つまり、PL・BS・CFはそれぞれ独立した帳票ではなく、「経営の循環」を表すトライアングルなのです。
「利益は出ているのに、なぜか現金がない」
この矛盾に気づけない経営者は、資金ショートのリスクを抱えたまま経営を続けることになります。
財務三表は、それぞれの表が独立した情報を示すだけでなく、相互に関連し合うことで、経営状態の真実が浮かび上がってきます。
たとえば、損益計算書で利益が出ていても、貸借対照表で売掛金が膨らみ、キャッシュフロー計算書で現金が減少していれば、それは資金繰り悪化のサインです。
財務三表を単なる「税務申告のための資料」ではなく「経営の道具」として統合的に分析することは、会計実務において「経営の全体像を把握する基本」とされます。
この習慣がある企業は経営リスクの早期発見につながり、経営の安定化や持続的成長を実現しやすくなります。
特に経営判断の場面では、次のような効果が現れます。
実際、中小企業庁の「中小企業白書(2021年版・第2部第1章)」では、財務指標を定期的に計算・把握している企業ほど、財務の安全性や収益性が高い傾向にあることが示されています。
数字が見えるようになると、「今何をすべきか」「どこを改善すべきか」が明確になります。
リアース東京では日々、資金繰りに課題を抱える多くの中小企業の方々から相談をいただきます。
その中で感じるのは、資金ショートの直接的な原因が「利益不足」ではなく、財務の“見え方”の欠如であるケースが多いということです。
売掛金が膨らみ、資金繰りが一時的に苦しくなる。
この段階でファクタリングを活用すれば、当面のキャッシュフローを改善できます。
しかし、それは“対症療法”にすぎません。
根本的な改善には、
この3点を常に関連づけて考える意識が欠かせません。
今回のVol.1では、「財務三表をつなげて見る」重要性を俯瞰的にお伝えしました。
次回Vol.2では、実際の数字を使って
「PLで利益が出ているのにCFがマイナスの理由」
「BSを見て改善ポイントを見抜く方法」
など、実例ベースで“つながり”を読み解いていきます。
「経営を“数字で動かす力”を身につける第一歩として、ぜひ次回もご覧ください。
-->


